最新
薇娅消失了,但直播电商依然困在佣金围城里
薇娅漏税事件在敲响了行业警钟,人们也从天价罚款中窥视到了这个行业真实的吸金能力。
一片“繁华”背后,大量的资源和流量涌向了头部主播的直播间,养肥了金字塔尖。而腰部及以下的主播和中小商户得到的流量,则是断崖式的下跌。
这是一场流量高度集中化以后,平台、用户、商家三方博弈的真实演练。
而这场风波的警示意义,也为一向流量至上的互联网商业模式,提供更多的反思:如果一个行业中只有少数人受益,那么这赚到的钱,究竟能在多大程度上平衡各方利益?
佣金围城之困
似乎无论“人”“货”“场”怎么组合,在电商领域,“流量+佣金”都是最终的解题思路。
传统电商自不必多言,流量焦虑的驱使下,几家巨头常年霸榜广告投放的TOP榜。
社交电商用补贴做诱饵,高举着“诱导”的旗帜,瞄准价格敏感群体。为的也是流量。
广告成本高企,补贴难以永续。于是,电商平台开始扶持带货主播,他们需要一个顶流的“神话”。
但随着影响力到达一个临界点,又在反噬着供应链上的中小商家和中尾部主播。
流量高度集中化,迫使许多商家会尽可能地去投靠头部主播。但与头部主播合作也并非一劳永逸。
天价坑位费和产品销售佣金,以及时不时推出“全网最低价”的门槛,足以劝退多数品牌。
而最终销售业绩目标还存在“保量(保证销售额)”和“不保量”两种量子态。
直播带货的模式主要分三类:一、“抽佣+坑位费”模式;二、“坑位保量”模式;三、“纯佣”模式。
一般来说,行业惯常的费率约销售额的20%,有些甚至可以拿到50%,更有甚者,能抽你70%。坑位费还得另算。
至于坑位费嘛,明星直播坑位费一般在10万-20万,有些甚至高则达百万。商家还得先付坑位费,才有资格进直播间。像是李佳琦他们的直播间大概在20W左右,紧接着再拿20%的抽成。
不过这种收费标准也并非铁板钉钉,比如薇娅曾经就在节目里自曝,有商户为了占她的坑位,提出过一个“让人难以拒绝”的条件:原价100元的美妆,可以抽65元的佣金。这已经远远超过了业界盛传的20%。
在低价+抽佣+坑位费的模式下,大部分利润都被头部主播攫取。一些极端情况下,假如商家的毛利率过低,在头部主播的直播间里,量走得越多亏得越多。
直播电商其实并非高佣金困境中的孤例,烧钱烧出来的商业模式跟不上多元化的速度,是大部分互联网平台都遇到过的问题。
有些带有暴利性质,比如在游戏分发领域,安卓应用市场抽成高达50%左右,甚至还有更高的。丁磊就曾经炮轰,中国安卓的分成比有名的“苹果税”还贵20%左右。
互联网房产领域也发生过佣金过高的争议。像贝壳找房旗下德佑地产,每成交一套房源要拿走约7-10%(各城市不等)的分成费用。
有些领域则比较吊诡,平台、商户、三方服务人员均表示没挣到钱,那钱都去哪里了?
比较典型的就是出行和外卖。
以出行行业为例,一般佣金在15-25%,滴滴官方称平均费率约19%。但由于司机看不到乘客支付的费用,乘客也不知道司机实际收款金额,中间的价格只有平台知道。所以也存在外界控诉过的高达35%的时候。
吴晓波在2020年跨年演讲中提到过一个现象:
“2015年,淘宝获得一个新增用户要花166元,京东142元,今天淘宝要花536元,京东是757元。
2016年面向下沉市场,拼多多获得一个用户要花10元,到2018年第四季度,连拼多多获得一个用户都需要花143元。”
中国互联网从不缺乏新故事与新概念,但无论怎样演变,流量成本最终一定会分摊到商家和用户身上,这是颠扑不破的逻辑。
从草莽走向透明
以流量催生的商业模式,让商家困于流量的围城。为了对抗高额佣金,一些行业里乱象频出。
直播电商为了给付出了高额代价的商家营造动辄上千万的成交量、10秒瞬间秒空清货的景象,“人工注水”都是行业心照不宣的事。甚至连有些品牌方还会被大主播暗示要刷单、保量。
而在出行和外卖领域,因为平均客单价本来就低,商家对高额抽佣行为抗性更大。
不少司机也都发出过抽佣过高抗议,为此,一些出行平台还推出过高峰期“零佣金”计划,但在黑猫投诉上可以看到,私下抽佣的情况仍然不少。
在外卖平台上,一些商家此前也因为佣金问题而吐槽平台。有些商家为了降低成本偷工减料,甚至用来路不明的料理包。
商业模式从来不是一揽子买卖,平台对模式的每一次拆解、细化、迭代,都有可能改变生态,形成更加良性的发展。
如果单从表面来看,互联网平台提供的价值无非就是两大方面:一边以数字化手段聚合消费者和服务提供者,培养消费习惯,另一边则提供更加精准的匹配服务。
这看似是两个并行不悖的业务,但其实通过进一步拆分和调整重心,依然可以在业务上做出了优化调整。
以美团外卖为例,今年进行了费率透明化的改革方案。当然,这场改革的推动力也离不开全国工商联的建议。不过这场敲打来的很及时。
此前,外卖商户收费模式较粗放,不同距离、不同时段的订单,平台对外卖商家都收取整单统一佣金,其中也把给骑手的履约服务费统计在内,比例大多集中在18%左右。
在费率改革以后,美团外卖将技术服务费和履约服务费完全拆分, 技术服务费才是人们所理解的真正意义上的佣金,一般在6-8%之间,主要包括商家信息展示服务、交易服务、商服及客服服务、IT运维等服务的费用;而履约服务费,包括支付骑手的工资、补贴、人员培训管理等费用,只在商家选择平台配送时才会产生。
平台上的商家可以在美团外卖、其他外卖平台以及小程序、甚至于私域流量上多平台经营,也可以选择美团配送、自配送、第三方配送等多种配送方式。相比以往,有了更为更充分的自主选择权。
不过新的费率依然还是存在着争议。比如有一种声音就认为,商户最终关心的还是平台收取的实际费用,透明化解决不了外卖商家尤其是中小商户经营压力的问题。
但是在费率改革实施以后,根据极光大数据机构刚刚发布的《2021 餐饮外卖商户研究报告》显示,超过 9 成商户缴纳的佣金,即技术服务费低于 8%,佣金在6%-8%的商户占比达到了66.3%。
目前来看,改革整体来看还是向好的。但同样也不是一揽子买卖,比如对于一些超过3公里的且是深夜时段的订单,商家需要支付的服务费率依然较高,行业应该如何结合商家的整体运营机制降低费率,同样是值得思考的问题。
除了费率透明化,跨界电商Shopify也给中国互联网提供了一种新的思路。
近几年,Amazon不断提高的收益分成和广告投放,造成了第三方卖家的收益下降。再加上平台搞数据垄断,Amazon上的大量商家逃离到了Shopify。
Shopify恰恰能解决一部分Amazon上的痛点,它的业务主要分为 SaaS 订阅服务以及商户服务两块。
订阅服务主要为企业建立电商独立站,提供服务器、前端多渠道销售、后段在线运维服务,辅助商家从线下走向线上。
而商户服务则包括为客户提供支付、融资、仓储等增值服务,将业务向企业具体的经营层面延伸。
Shopify还为商户提供了多种线上线下销售渠道的选择,而非一味地往线上导流。让商户在自建的线上线下的流量池,并且针对不同规模的用户需求,推出从低到高 5 种不同的套餐。
Shopify赋予商家低成本建站的能力,让电子商务变得工具化,上市6年实现了股价涨100倍的市值神话。
不过Shopify也存在自身的弊端。独立站本身是不支持引流,商家匹配用户的方式从依赖于亚马逊匹配变成了基于Facebook的匹配。也有商家在社交媒体上吐槽,这甚至还没有亚马逊的广告位做的好。
尽管都不完美,但不管怎样,Shopify和外卖平台都跨出了平台调整与商家利益协同的第一步。
勇敢尝试,发现问题,再解决问题。人类社会的本质不就是这样。
胜利属于长期主义
有矿的地方迟早会吸引商业组织的到来,这是必然的。但到底是直接挖矿,还是在路边卖盒饭给矿工?直接与间接,两种思路引发的是两种商业模式。
这两种模式本身没有高低之分,却会因为分配形式的不同无法实现利益的均衡配置。
b2b2c模式下的互联网公司大多会选择直接挖矿——抽佣。但直播电商给我们带来的前车之鉴是,流量高度集中化的领域,大部分人的利润,注定会被小部分人攫取。
跨境电商的颠覆式创新和外卖平台的费率透明化,其意义在于,让我们看到,在一个多边的商业模式中,平台作为中间方是可以主动去平衡多方利益。
佣金作为古老的交易手段,本身可以进行更精细的雕琢。通过费用拆分和分段计价,外卖平台细化到订单颗粒度的费率计算方式,为堂食和外卖双主场的时代,提供了不同的经营思路。
而Shopify例子则让我们看到,平台也应该充分将消费者和商家的进化考虑进来。
经过多年的互联网教育,他们的数字化消费和使用习惯已经完成升级。Shopify适时地跟进了这个潮流。
但这些都不是万能的解题公式,从草莽走向透明化化管理,是永远无休止的课题。
生意应该遵循双赢的本质,能让产业链路中的多数人受益,这个商业模式才能长存。
反之,迟早面对“大棒”一根。还好,被“大棒”敲醒,总比整个行业被社会抛弃更好。
如今,伴随着薇娅、雪梨和林珊珊的倒台,头部主播在领导内容创作上的阶段性使命算是完成了。
直播电商依然还有未来,只是在褪去马太效应的“魔法”之后,是否还有那么光鲜,我们抱有质疑。
互联网平台并非只能活在流量阴影之下,胜利一定属于长期主义。
最新
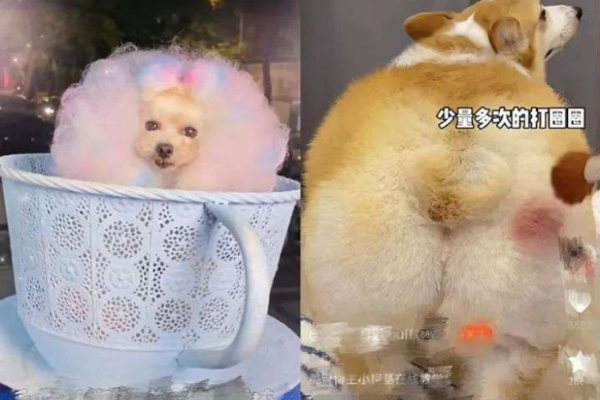
狗屁屁抹腮红,猫眼睛涂精华,宠物美妆你不懂
洗发水、精华香波、护毛素、修复喷雾、眼部精华、护理膏,这是猫猫狗狗日常洗护所应用到的产品。此外,“铲屎官”们还会额外为主子们备好防止耳螨的护耳凝胶、宠物干洗粉、除菌除臭喷雾剂、漱口水,让爱宠们尽享精致生活。
今年以来,宠物专用的美护产品越来越常见。北京三里屯网红美妆集合店HARMAY,专门开辟了一层货架售卖宠物专用的护理产品;小红书博主“Adc不打蓝buff”给自己的爱宠柯基屁屁化腮红的内容很受欢迎,视频点赞数最高达到7.7万;以“宠物美妆”为关键词在购物平台搜索,一款腮红产品的评论区中随处可见“浓妆艳抹”的猫猫狗狗,仿佛置身宠物选美大赛。
在3000亿元的宠物经济市场的大盘子中,宠物美护市场是一块大蛋糕。根据艾瑞咨询发布的《2021年中国宠物科学喂养行业研究报告》,宠物美容赛道渗透率达到28%,且有87%的宠物主未来会加大美容等增值性服务的消费力度;去年第一季度结束后,天猫国际发的一组数据也印证了宠物美护消费的涨势,宠物美容SPA订单量上涨348%,香波沐浴产品销量增长超过60倍。
换句话说,这一届年轻人,装扮爱宠的心,丝毫不亚于打扮自己。
精细养宠火热
宠物美护,可以划分为宠物美容以及宠物洗护两大类。
常见地,宠物店或者宠物医院会将宠物美容美发作为一项付费服务。比如在北京三环附近的一家宠物店里,为一只小型犬做一次美容套餐,包括耳道清理、指甲修剪、眼周修剪、口腔检查、皮肤检查外加B级美容师造型,一套流程下来的价格在150元到200元之间。
在购物软件中,宠物美妆产品也悄然掀起一番热潮,“铲屎官”们为了好玩、有趣,会购买宠物专用的腮红、染发剂,不过这类产品目前还没有形成专门的大品牌,多是与食物、玩具等宠物用品在一家店共同售卖。
相比起看重“美”的美妆产品,注重清洁、健康等功效的宠物护理产品更为刚需,也因此市场的入局者较多,并呈现出细分化、类型化的态势。
比如一些海外的中高端护肤大牌早已布局“宠物护理”。科颜氏品牌推出了“拥抱宠物系列”的护理套装,包括沐浴乳、毛发柔顺乳、清洁喷雾,一套价格为590元;澳大利亚护肤品牌Aesop,针对宠物的肌肤和毛发研究出一款宠物清洁露,一瓶500毫升的清洁露价格为235元;日本高端美妆品牌POLA,专门为宠物犬定制了一款沐浴露,250毫升、价格为220元。
一定程度上,大众熟知的美妆护肤品牌做宠物洗护产品,更能取得养宠人士的信任,因此也享有更高的定价权。
除海外大牌以外,国内也有专门以“宠物护理”这一细分品类做切入点的品牌,一类是OEM(Original Equipment Manufacturer),也就是俗称的代工厂加工;另一类是自主投入研发做品牌,当前市场上大概有几十家左右。
2018年成立的小众宠物护理品牌amopetric(阿默宠物)属于自主研发做品牌,创始人VK告诉记者,相比起OEM,自主研发所付出的时间成本和金钱成本更高,成立三年,前后投入了大概两千万元,直到去年年初才实现盈亏平衡。算下来,研发费用占了总成本的40%-50%,而一款产品从研发到上市大概需要三到六个月。
护爪膏是VK最早投入研发,也是当前销量最高的一款产品。据他讲述,2018年到2019年,整个宠物洗护市场处于低廉粗放的状态,猫狗的洗护产品只是洗发水、护发素,因为他自己养了一只法斗犬,每到冬天脚掌就会粗糙干裂,但当时宠物市场并没有脚掌护理产品,大多数宠物医生只是用凡士林来代替。
而到今年,包括VK在内的“宠物圈”创业者普遍感觉到了市场的火热。“前两年的销量普普通通,今年确实有一个明显的增长,越来越多的人意识到养宠精细化的理念。”
在VK的判断里,为宠物购买美妆、护理产品的养宠人士中,90%以上是女性、且多为单身女性,并养成了“精细养宠”的习惯。在单身经济因素的推动下,养宠的用户与重度社交平台以来着有一定的重合,“晒娃”和交流养宠经验的需求下就会更在乎爱宠的外貌、清洁和健康。
市场良莠不齐
市场一片欣欣向荣,但阳光背后亦有阴影。
一方面,部分商家在看到某一类洗护产品需求火热上涨之后,一窝蜂涌入,很少会潜心做好市场研究;另一方面,也有部分生产宠物美妆产品的商家并不会考虑到宠物专用,直接将人用的美妆产品原料复制过来,重新贴牌售卖。在购物软件上,某款腮红虽然标注出了“宠物专用”的字样,但也有消费者评论:用过两次就闲置了,不敢多用。
“人的肤质、PH值和宠物还是不一样的,猫咪和狗狗也不一样,有一些植物成分,猫咪也会过敏。”据VK介绍,猫咪、狗狗的皮肤PH值属于弱碱性,人的正常皮肤表面PH值在5.0到7.0之间,属于弱酸性,因此如果将人用的洗护产品用到宠物身上,就很有可能破坏宠物皮肤的酸碱值,滋生细菌、寄生虫等。
而且,因为猫咪、狗狗在涂抹完之后有舔食、误食的风险,所以应用的原料也要无化学添加剂、纯天然无害。安全性是品牌商家在生产时必须保证的一环。
如今宠物腮红在短视频平台、社交平台上极其火热,甚至一定程度上成为了“流量密码”,有博主每日更新宠物的化妆视频。但其实,所谓的宠物专用腮红,大多就是染色剂或染毛膏。
一般而言,持久性染色剂一旦上色就长时间不可恢复,如果经常染色的话就算对皮肤无害,毛质也会变差,而且至少六个月大、打完预防针的狗狗才可以染毛,六个月以下、八岁以上以及肝肾功能有问题或者患有皮肤病的猫咪、狗狗并不适合染毛。
猫咪领养及救助平台“和猫住”的创始人宇文化缘曾在接受「深响」采访时说道:“宠物店里一些被染色的猫咪其实大多都很小,很多人意识不到这对猫咪是一种伤害,只是觉得我想让它好看,染色、甚至极端地会给猫咪做去爪手术,这都是为了满足一己私欲,并没有意识到这是对生命的损害。”
另外,短视频平台、社交平台上经常有为爱宠扎辫子、或者烫发的教程视频,如果长期扎辫子或者扎辫子的方式不当,会容易聚集脏东西引起皮肤病,或者会导致皮肤松弛。
即便当前市场仍然在飞跃发展,但其实关于精细养宠、科学养宠的市场教育仍然不够全面,而这仍然需要时间的培育。VK对未来的宠物市场满怀信心,他表示,不只宠物美护,整个宠物消费市场一定会越来越成熟,并朝着精细化、类型化、功能化的方向发展,比如说宠物食品可能会兼具美毛和强健骨骼的功能,宠物玩具会愈发智能化,能够与猫咪、狗狗互动玩耍。
“希望入局的人不要只是看着市场好才做,喜欢或者想做出些改变也很重要,因为市场的规律是优胜劣汰,只会投机取巧、盲目追风的商家一定会淹没在洪流中。”
最新
狮头股份拟进军美妆行业
去年6月,狮头股份拟以1.28亿元收购杭州昆汀科技股份有限公司(以下简称昆汀科技)40%股权。今年6月,狮头股份拟购买昆汀科技全部或部分剩余股份并募集配套资金,但时过半年,狮头股份尚未能发出召开股东大会通知以及公告重组报告书等相关文件。
从建材水泥到节能环保产品制造,再到电子商务,狮头股份一直在探索转型,此次进军美妆领域,狮头股份又开始了新业务的探索。
拟投资美妆公司补充电商业务
根据公告,此次合资设立公司暂定名为安徽娅恩品牌管理有限公司,注册资本2000万元,狮头股份拟出资1000万元,持股比例为50%,娅进国贸、垚恩电商拟各出资500万元,各持股25%。
公告显示,娅进国贸、垚恩电商分别成立于2017年2月和2016年2月,均位于上海。截至2020年末,娅进国贸总资产4398万元,净资产573.72万元,2020年,娅进国贸实现营收7250.12万元,净利润71.23万元(以上数据未经审计)。截至2020年末,垚恩电商总资产2759.13万元,净资产208.21万元;2020年,垚恩电商实现营收3555.83万元,净利润85.29万元(以上数据未经审计)。
记者在娅进国贸的招聘简介中看到,公司主要从事日用美妆产品进口及流通业务,目前代理品牌有韩国菲诗小铺(THE FACE SHOP)、爱敬科娜洗丝(AEKYUNG KeraSys)、欧利芙洋(oliveyoung)、思亲肤(SKIN FOOD);日本PDC酒粕、凡尔赛玫瑰;荷兰联合利华旁氏(POND'S)、凡士林(Vaseline)等进口美妆品牌。
狮头股份称,合资公司的设立能够对公司及其控股子公司现有美妆代理渠道业务及后续创立自有美妆等消费品品牌战略形成良好的渠道补充,符合公司战略规划及生产经营需要。
但另一方面,公司与昆汀科技重组事宜尚未落地。
去年6月,狮头股份拟以支付现金方式向交易对方购买昆汀科技40%股权。公告显示,昆汀科技自设立以来专注电子商务服务行业,经过多年发展已成为集直营零售、渠道分销、品牌传播及运营等为一体的一站式电商服务运营商,并在美妆、食品、宠物食品和日化用品等类目形成一定优势。公司于2020年9月完成了标的资产的过户登记手续。
今年6月,狮头股份再发公告,拟通过发行股份及支付现金的方式购买昆汀科技59.99%的股份,并募集配套资金。
但根据狮头股份12月22日最新公告,重组交易方案涉及相关审计评估、尽职调查等工作尚未完成,公司未能在首次董事会披露预案的六个月内发出召开股东大会通知并公告重组报告书等相关文件。
曾多次谋求转型
此次拟投资1000万元合资设立美妆公司,狮头股份又开始了新业务探索,但与往年相比,这只算是小试牛刀。
根据Choice统计,2001年上市后,狮头股份15年间以建材水泥为主营业务,建材水泥的营收占比长期稳定维持在90%以上。2017年起,狮头股份主营业务变更为净水龙头及配件,2017年、2018年、2019年净水龙头及配件业务营收占比分别为98.98%、72.76%、96.56%。2020年年报中,电商服务行业再次变更成为狮头股份的主营行业,其营收贡献占比为73.99%。
从建材水泥到节能环保产品制造,再到电子商务,狮头股份一直在转型探索,盈利状态却未发生本质性改变,曾经几年一度在披星戴帽与摘帽间徘徊。
Choice数据显示,1998年到2000年,狮头股份的净利润为2000万元~3000万元,作为水泥企业,公司在2001年上市当年实现净利润3722.78万元,如今看来,却是狮头股份的“巅峰”,此后净利润逐年下滑。
2007年到2010年,狮头股份长期处于微利状态,净利润仅为100万元到300万元。2011年以来公司扣非净利润连续为负。2015年公司扣非净利润达到了-3874万元,2015年靠政府的补贴实现扭亏为盈,顺利摘帽。
2016年末,ST狮头通过重大资产重组,收购龙净水业70%的股权。2017年,狮头股份转型为节能环保产品制造,但仍未改变净利润下滑且亏损的主调性,2017年至2019年公司净利润分别为-5072.58万元、1004.84万元、-1982.07万元。
2020年,狮头股份再次转型。去年6月,狮头股份公告称,拟以支付现金方式向交易对方购买昆汀科技40%股权,交易合计作价1.28亿元。
2020年年报显示,狮头股份实现营收2.07亿元,同比增长275.73%,净利润为1114.68万元,同比增长156.24%,其中电商业务营收贡献占比为73.99%。
最新
快手生态开放大会发布“一站式开放平台”
快手方面称,将携手生意伙伴共建开放平台。
为了充分挖掘并释放快手数字市井生态所蕴藏的巨大商业价值,快手在此次大会上正式发布“一站式开放平台”,全面开放快手万亿级生意矿场。
快手“一站式开放平台”,通过服务号、POI详情页、小程序、小店等场景开放,工具开放平台、达人开放平台、服务供给开放平台的能力开放,基础数据开放、优质标签开放、一站式数据产品服务的数据开放,降低了经营者、平台合作方、服务商、MCN做生意的门槛,帮助他们打通售前、售中、售后全链路的生意场景,实现跨场景一站式智慧经营、长效经营。
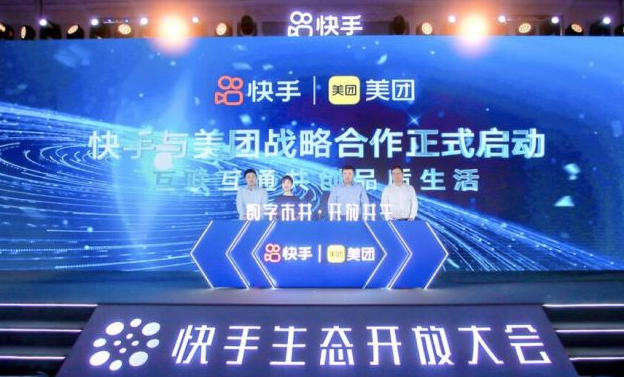
基于一站式开放平台,快手和美团宣布达成互联互通战略合作。美团将在快手开放平台上线美团小程序,为美团商家提供套餐、代金券、预订等商品展示、线上交易和售后服务等完整服务能力,快手用户将能够通过美团小程序直达。
据了解,目前,美团小程序已率先完成餐饮品类的试点上线,未来还将陆续上线酒店、民宿、景区、休闲玩乐、美容美发、剧本杀等多个生活服务品类。
快手方面称,将携手生意伙伴共建开放平台。快手生态开放平台负责人苗妙表示,快手正式推出“聚力计划”,为经营伙伴提供充分支持。达人层面,快手将在一年内通过佣金翻倍等计划,扶持百万优质达人,鼓励达人接单。流量层面,计划倾斜千亿公域流量,扶持各行业商家;此外给到粉条高额返点,投放ROI目标提升300%+。
此外,快手投入5亿现金,从交易规模贡献、用户服务质量、达人合作效果上奖励优质经营者,并对于服务商给到平台的背书与认证。
对于经营者而言,除了快手的扶持助力外,如何精准高效地把握住快手这一生意场?苗妙指出,“TRUST方法论”成为经营者在快手开启生意和实现长效经营的重要驱动力。
“TRUST方法论”具体是指,Transform搞内容——连接各类创作者,加速商品内容化;Reach找用户——全域共同发力,推动商家经营;Utilize做交易——支持多交易场景,承接全链路商机;Strengthen攒私域——平台助推促转化,私域赋能强触达;Thrive提复购——挖掘粉丝价值,助力复购繁荣。
目前,“TRUST方法论”已为消费品、生活服务、重决策商品、文化娱乐等行业的品牌和经营者提供解决方案,满足多样化经营需求。快手同城区域业务负责人刘逍在大会上分享了多个典型案例,解构经营者如何在快手生态一站式开放平台中,通过基于“TRUST”的解决方案实现经营突破。
例如,依托“TRUST方法论”,“现代农业东升免耕播种机”以专业定制内容带动区域裂变,仅凭一万粉丝就实现了年销售额破千万,“上海郭老三【秒车】”则成功将二手车销售辐射至全国,实现月均销售额破千万。
伴随快手全面开放万亿级生意矿场,越来越多经营者和品牌在平台上实现私域和营收的双重突破。作为中小经营者代表,快手房产垂类创作者“李校长说房”在大会现场分享了小团队如何在快手撬动大生意的经验。
李校长认为,他在快手的经营方法论主要是,在内容上,立足需求,取信于人;在粘性上,重视真实,用心服务;在成交上,接力平台,带动裂变。基于此,截至2021年11月,“李校长说房”快手粉丝数突破10万,2021年累计销售量突破400套房,销售额近5亿。
财报数据显示,快手第三季度线上营销服务收入达109亿元,同比增长76.5%。同时,快手第三季度电商交易总额达1758亿元,同比增长86.1%。
最新
科研型头部护理品牌「Spes诗裴丝」完成近2亿元A轮融资,2021年“双11”期间销售额同比增长逾10倍
根据品牌官方提供的信息,截至目前,海盐洁发膏总销量超300万瓶,免洗蓬松喷雾总销量超600万瓶,前者开创了洁发膏赛道,后者带动了干发喷雾品类销售额增长2630%;2021年“双11”期间,「Spes诗裴丝」销售额同比增长超10倍,是增速最快的新锐品牌之一。
洗护赛道具有市场规模广阔、海外品牌高市占率的特点,但现有品牌老化严重、多年未有产品更新迭代。光源资本助理副总裁梁星玫认为,考虑到新销售渠道、新用户人群、新细分需求的时代机会,以洗护产品为主的头部赛道正成为新国货品牌的蓝海赛道,把握住当代消费人群的新兴国货品牌将获得巨大的成长机遇。“今年在海外上市的专业美发修护品牌 Olaplex 就是一个绝佳案例,它的科研驱动力、品牌建设过程、市场前景和最终呈现的高盈利水平,都是其亮眼的二级市场表现的坚实支撑。”
第一财经商业数据中心(CBNData)2021年10月发布的《2021国民头皮健康白皮书》显示,「Spes诗裴丝」已位居“控油蓬松功效品牌TOP1”和“洗发膏品牌销量TOP1”,并在“头皮洗护品牌消费”榜单中位居国货品牌第一。
遵循“大数据洞察用户需求——科技创新——产品快速迭代”的品类创新逻辑,「Spes诗裴丝」希望研发出适合中国人发质的产品,为中国用户提供更加科学有效的“洗、护、染、型”解决方案。
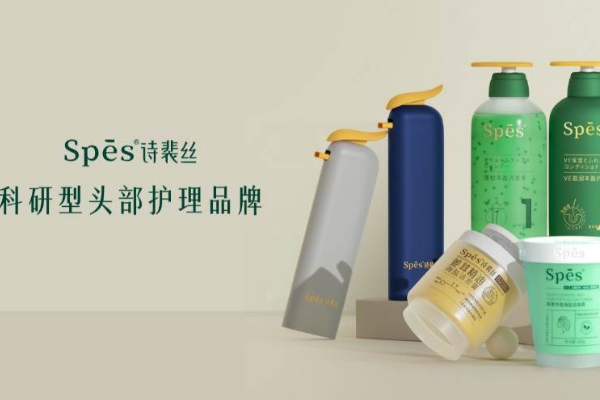
「Spes诗裴丝」产品矩阵
「Spes诗裴丝」创始人兼CEO郑如晶曾主导网易严选从0到1的快速成长,是行业少见具有全品类产品开发经验的CEO之一。团队核心成员多来自网易、阿里巴巴、奥美等行业头部企业,在化妆品产品研发、品牌策划、电商运营等方面具备丰富的经验。
关注年轻人的“头等”大事
受工作和生活节奏快、习惯晚睡、锻炼较少、爱吃重油/辣/荤食物等因素影响,90后及Z世代普遍存在头屑较多、头皮油腻、发质细软塌这三大痛点。随着健康意识的增强,以及“颜值至上”理念的渗透,将会有越来越多的年轻消费者加入到头皮洗护的行列,“头皮健康”市场有望迎来消费规模的快速提升。
「Spes诗裴丝」基于数据打造深度用户洞察能力,辅以前沿技术的支撑,研发出满足用户功效型头部护理需求的安全、有效的产品。
根据CBNData《报告》显示,在头皮洗护产品的功效诉求上,控油蓬松、防脱发与抗敏舒缓是消费者首选的三大功效。其中,油脂分泌旺盛的年轻消费者在头皮洗护产品的选择上尤其关注控油。
对此,「Spes诗裴丝」推出了海盐洁发膏,该产品采用法国进口海盐,加入了亚美尼斯分子、银耳多糖提取物专利成分,可达到长效控油蓬松的功效。上线10个月,该产品长期位列天猫深层清洁洗发水热销榜以及好评榜双榜第一,在抖音复购榜排名第二。
打造科研驱动的产品力
从洗发、护发横向拓展到健康染发,「Spes诗裴丝」希望能服务用户的更多需求。
12月18日,「Spes诗裴丝」发布染发新产品——Spes小鸟瓶染发剂。据团队介绍,这款新品实现了两项行业首创:首次在染发产品中应用品牌独家研发的结构还原科技,在染发同时修护发丝;首创突破性设计工艺,实现一按即染的便捷快速操作,从而解决“染发就会伤发”和“新手自己染发易翻车”两大痛点。
具体言之,「Spes诗裴丝」与日本山荣化学研究所共研,使用欧美、日本公认安全的EMACOL冷染配方,温和染发,减少发质损伤。同时,「Spes诗裴丝」全球创新研发中心与美国Grant实验室共同研制出了拥有创新科技的结构还原剂。“这一创新科技能够像‘智能胶水’一般,对发丝二硫键进行连接重构,实现发丝角蛋白的结构还原,开创边染边护的全新染发体验。”创始人兼CEO郑如晶对36氪表示。
「Spes诗裴丝」已投资建立全球创新研发中心,并与世界一流专业学者和超10家全球知名科研机构、实验室达成战略合作,其中包括中科院、浙大等国内著名科研院所,也包括来自美国、日本、法国等国的研究机构。同时,「Spes诗裴丝」还与法国仙婷创新实验室、加美(中国)生物技术研究院共同设立联合研发中心。
“供应链能力,决定了消费品企业能走多远。”据36氪了解,郑如晶在创建网易严选的过程中,积累了全球3000多家知名制造企业的供应链资源,深厚的供应链整合能力进一步增加了产品的创新深度。例如,小鸟瓶染发剂应用的另一项创新——双剂一孔均匀出料设计工艺,正是「Spes诗裴丝」对国内外多家企业制造工艺高效整合的成果。
用“好内容”创造更多品牌价值
综合天猫销量数据分析,对比Spes海盐洁发膏刚上线的2月份和大牌、新锐争相涌入洗头膏赛道的11月份的销量变化,洗头膏赛道在这9个月间的增幅已超过120倍,是2021年头部护理中最具活力的赛道之一。在11月洗头膏销量中,「Spes诗裴丝」占比超85%。结合抖音和天猫销量数据,Spes免洗蓬松喷雾在11月该品类总销量中占比超96%。
此前,郑如晶在接受36氪采访时表示,总结「Spes诗裴丝」打造超级新品的公式,可以归纳为“前沿科技+产品创新+内容战略”。
在产品研发之初,「Spes诗裴丝」内部会协同产品研发团队和内容团队,结合大数据洞察,共同推演出产品的使用场景,再思考以何种形式触达消费者可提高品牌的内容传播效率。郑如晶表示,“有品质”和“受欢迎”是优质内容的两个关键要素,团队在通过短视频形式进行内容设计时,注重产品功能的“接地气”和“趣味”表达。在以短视频和直播等新内容形式与用户交互并获得反馈后,「Spes诗裴丝」会根据数据表现持续快速优化内容策略,用内容价值提升品牌价值。
“以科技力做好产品力,用产品力打造内容力,凭借内容力引爆社交场景”,是「Spes诗裴丝」品牌发展的整体逻辑。
除线上渠道外,「Spes诗裴丝」也已开始布局线下渠道。截至今年12月,品牌已进驻盒马、喜燃、调色师、KKV、大统华、三福等线下渠道,覆盖全国核心城市超2500家门店。
投资人观点
华兴新经济基金合伙人袁凌韵表示:“头部护理是美妆个护领域增速最快、体量较大的板块之一,消费者不断涌现的细分需求使得头部护理正在‘面部化’,从而给新兴国货品牌创造了巨大的发展空间。Spes在过去一年多的时间里经历了高速发展,不但体现了团队的爆品流量获取能力,其背后强大的产品研发、全球供应链整合和消费者洞察能力更值得我们肯定,因为这些后端能力是支持企业持续迭代和创新的最有力保障。我们很荣幸领投Spes本轮融资,并相信未来在创始人郑如晶的带领下,团队能够坚持专业解决方案和科学配方的价值主张,为消费者持续创造价值。”
SIG合伙人任剑琼表示:“新消费走到当下,仍能获得资本市场关注的团队的标配是供应链能力和全栈操盘能力。持续的、针对类目的产品创新和用户体验创新是从网红到长红的道路。Spes较好地把握了消费者洗护的底层需求——容颜焕新+惊喜一刻——并将其SOP到全网视觉呈现的品牌辨识度中。同时,创始团队也为未来12-24个月的新产品储备、前沿的美业科技突破应用做好了布局。经典的品牌理论需要在当下‘细碎化触达’和‘离散的心智环境’中被重新演绎,新一代消费者需要品牌以平等共创的姿态去陪伴和结盟。Spes是这条道路上积极的探索者和践行者。”
光源资本董事总经理李昊表示:“Spes 向消费者充分诠释了科技赋能产品定义的能力。经过成立早期的突破和摸索, Spes 在短短一年内快速构建起了一套独有的消费者需求挖掘方法论,并且配合自身的供应链和研发优势,接连打造出数款创新型明星产品,收获消费者美誉。我们一直相信消费行业的根本在于产品创新,我们也欣喜地看到 Spes 持续走在产品创新的道路上。同时,运用自己对于新渠道和媒体的理解,Spes成立不久就快速迈入了属于自身的独特增长轨道。期待 Spes 在 2022 年继续发光发亮,持续创新,用更先进的产品工艺和技术打磨出更多优秀的产品。”
最新
最强监管落地,“成分党”即将变为“功效党”?
作为当前美白产品中绝对的C位成分,在天猫和京东平台上,含有377成分的美妆产品的数量分别高达1千多件和3万多件,涉及品牌包括倩碧、卡尼尔、韩束、珀莱雅等国内外知名品牌。
“最近备案不通过可能是因为添加量超限,或者是备案老师对法规理解不同造成的。”一位美妆从业者表示。但很快,润百颜、百植萃、John Jeff官方旗舰店紧急下架了标注为“含‘377’成分的普通化妆品”的产品。
12月16日,“靴子”落地。
国家药监局官网发文明确指出添加“377”的备案普通产品涉嫌违反《化妆品监督管理条例》有关规定,关于普通化妆品中能否添加377的争议才算告一段落——“377”成分可以使用,只不过需要“办特证”。
据了解,企业备案含“377”成分,就意味着该备案产品具有美白功效,需要企业为该产品出具功效评价的相关报告,按照新原料注册、备案要求申请注册特殊化妆品。
377成分受限是行业监管加剧的象征,面对多个法条约束,化妆品行业的竞争会发生哪些变化,而美业商家又该如何解读这一变化?
“377”受限,并非偶然
377受限不是偶然,也不是突然发生的。
据《青眼》报道,药监局相关人士称,“说现在才关注,是对政策的一种误读,是理应就该如此。”
化妆品行业咨询服务公司恩特科技合伙人方维亚则表示,美白祛斑成分被频频添加于普通化妆品中,一直是个被忽视的问题,“这个原料被批准的使用目的就是美白,当然是不能用在普通化妆品中的,以前这个问题被忽视了,特别是国产审查中”。
过去几年功效型护肤市场乱象频发,扰乱竞争秩序,危害消费者的权益。如今行业监管收紧、法规趋于完善,377的受限使用是必然行为。
1. 过度营销宣传
化妆品对功效的夸大、虚假宣传是屡禁不止的行为。
今年以来,在化妆品标签标注、功效宣称等相关法规加大监管力度的背景下,依然出现了大量因虚假宣传,违反《化妆品监督管理条例》《化妆品标签管理办法》和《广告法》等法律法规的案例。
欧莱雅被指虚假宣传、宝洁因虚假宣传被罚20万、雅诗兰黛因虚假宣传被罚40万……即便是头部品牌,今年也受到了多次处罚。
在此情形下,今年5月1日正式实施的《化妆品功效宣称评价规范》明确表示,具有祛斑美白、防晒、防脱发等功效的化妆品,应按强制性国家标准、规范规定的试验方法开展人体功效评价试验。而且,化妆品所宣称的功效需要充分的依据。
今年8月,国家市场监督管理总局又发布了《禁止网络不正当竞争行为规定(征求意见稿)》。根据规定,虚假或者引人误解的商业宣传将依据反不正当竞争法第二十条的规定处罚,罚款20至200万元,情节严重的将吊销营业执照。
2. 概念性添加
为了迎合消费者对植物提取物的盲目崇拜,让成分表看起来天然、植物、有机,品牌方就打起了概念性添加的擦边球。
品牌宣称产品含有某种功效性原料,但实际上该原料含量非常低,这样的添加和成分并不具备对应功效。
比如普通化妆品进行概念性添加后,容易被消费者当作具有美白等功效的“特殊化妆品”,这不仅不利于公平有序的市场竞争,还可能在监管上存有隐患。
对此,《化妆品标签管理办法》第十二条规定,化妆品配方中存在含量不超过0.1%(w/w)的成分的,所有不超过0.1%(w/w)的成分应当以“其他微量成分”作为引导语引出另行标注,可以不按照成分含量的降序列出。以复配或者混合原料形式进行配方填报的,应当以其中每个成分在配方中的含量作为成分含量的排序和判别是否为微量成分的依据。
随着一系列有关化妆品生产、经营、管理、原料安全的新规开始实行,虚假宣传、概念性添加的化妆品将受到严厉打击,国内的功效护肤市场将迎来怎样的改变和挑战?
功效型护肤市场的洗牌,开始了
377风波暂时结束了,但一场关于功效护肤市场的大洗牌才刚刚开始。
相比起备受资本冷落的彩妆赛道,今年功效护肤赛道依然是大放光彩。主打抗初老的优时颜在一年多时间内接连多次获得资本青睐,新锐品牌AOEO和溪木源也陆续完成亿元融资。
欧睿咨询数据显示,预计到2024年,国内功效性护肤品市场规模将超过千亿元,占护肤品市场的22.9%。
虽然近几年功效性护肤市场增长迅猛,但实际在2015年之前,中国的功效性护肤品市场一直发展缓慢。从上个世纪末国际品牌薇姿、雅漾和理肤泉先后进驻开始,功效性护肤品实际都在遭遇增长瓶颈的问题。
直到2018年“药妆”大热、纯净美妆和“成分党”从海外传入,再加上互联网搭建了传播渠道,功效性护肤市场终于进入了增长的快车道。
国内初代护肤品创始人大多是渠道出身,作为品牌经销和代理,他们掌握着最早的线下流量,并以此创立了自己的品牌在市场中逐渐成长起来。随着国内社交媒体的发展,传统线下渠道的优势被线上电商蚕食,拥有代运营经历的创始人成为了新一代品牌创始代表。
长期以来,中国的护肤品产业都是秉持着流量为王的生存法则,并通过获客能力建立起了一定的规模优势,潜心科技研发的企业在这个行业中并没有获得应得的回馈。
但随着如今社会大环境的成熟以及国家推出的一系列政策释放的信号来看,科技的力量是时候登上历史舞台了。贝泰妮、华熙生物、创尔生物、巨子生物、如今美妆行业带有研发基因的上市公司正在开创一个新的护肤时代,书写新的行业决胜规则。
艾瑞咨询在2021年国产功效型护肤品未来改进方向的用户调研中发现,“加大研发投入”“提升产品安全有效性”“强化原料和配方的创新”三者占比均超过65%。未来,护肤品营销和美容服务业的科学含量将进一步升高,也会有更多像医生这样的专业人士参与科学传播。对于品牌方来说,通过医企合作、加大自身医研背书将或是未来影响消费者功效型护肤品购买决策的重大因素之一。
就拿此次377成分风波事件来说,受到波及的大多是实力还不够强的国产初创品牌。对于这类小品牌来说,如果没有充足的资金和时间支撑去完成备案申请,只能选择更换化妆品配方,那么此前产品的研发投入的努力也将付诸东流。而大品牌则可通过规模和资金优势降低备案成本,整个行业的马太效应将会越来越明显。
在化妆品新规的监管助推下,国内功效性护肤市场的优胜劣汰进程将进一步加速,重研发和做实事的化妆品企业将迎来新的黄金时代,而那些靠信息差,用噱头“忽悠”消费者的品牌则会逐渐退出历史舞台。
上游洗牌,美业商家可以做什么?
表面上看,美妆上游受到的影响主要来自于政策监管,但实际上也与消费者的认知和需求变化息息相关——正是因为他们能甄别成分的效用,更追求安全、温和的护肤品,才倒逼监管不断收紧。
“现在的消费者消费太理性了。”在与众多美业商家的交谈中,这是最常听到的一句话。
消费者的理性来自于多个方面:
第一、与当前的经济形式相关,疫情无疑加剧了一部分消费者的危机意识,削减了他们的消费积极性;
第二、随着护肤消费的深入,消费者对皮肤、产品的认知有了一定的提升,比如不断扩大的“成分党”群体就已经具备相当专业的护肤知识;
第三、移动互联网和社交媒体大大降低了信息获取的门槛,让原本聪明的消费者变得更加精明。
尤其是面向年轻人的业态,任何产品和服务都很难再靠简单的营销去收割“智商税”了。
但是长久以来,美业门店的经营就是靠信息不透明赚取利润的。在新的市场和消费者面前,熟悉的产业游戏规则将被全部打破。
一些美业商家在品项和经营策略上做出了调整。越来越多的皮肤管理机构选择在早期日韩院线项目的基础上,引进欧美医学护肤项目,打造医美级院线护肤服务。
北京一家名为思慕肌金的皮肤管理机构引了入美国药妆护肤领导品牌TOPIX;成都的inskin肌肤厘皮肤管理中心率先将医美机构使用的德国药妆护肤品牌德美丝,运用到生美护肤项目中;上海花西里抗衰护肤中心推出了以“猛药”著称的美系药妆巨头OBAGI欧邦琪的美白项目。
除了欧美医学护肤品牌项目外,一些国产的专业院线品牌,如华熙生物旗下专注修护问题性肌肤的生活美容院线品牌润月雅,也在点评美团上颇受欢迎。
功效性护肤市场的扩大,会让消费者的注意力逐渐从日化线转向专业线护肤品。这类院线级护肤品主要通过皮肤医院或专业美容机构进入市场,购买后也需要有专业的美容师提供服务和指导。
精明又挑剔的消费者确实为美业经营带来了不小的挑战,但是从另一个角度来看,也为那些希望打造专业的美容服务的商家提供了机遇。
结语
2011年,当雅漾、薇姿和理肤泉三大法系品牌在中国功效型护肤市场占比超过50%时,薇诺娜才刚刚因持续亏损而不得不从滇虹药业剥离独立出来,上海家化旗下第一代玉泽产品也才面世不到两年。
从2015年开始,国产功效型护肤品牌通过线下与皮肤科医院合作获得医学背书,线上利用微博、小红书、抖音等平台专业博主种草实现差异化营销,开始逐步与传统国际功效型品牌分庭抗礼。2019年,贝泰妮的薇诺娜首次超过海外品牌,位列国内皮肤学护肤品市场占有率第一名。
在2022的化妆品新规下,缺乏研发能力和资金支持的国产新锐品牌在市场上会愈来愈难以竞争,而注重医企合作、研发和原料创新的企业则会愈来愈具备与国际大牌竞争的优势。
随着目前功效型护肤市场朝向一个越来越安全、规范的方向发展,未来皮肤科医生和科学界人士在品牌合作中一定会产生更丰富的可能性,对皮肤护理知识一知半解的“成分党”也会成长为认知更全面的“功效党”。届时,监管、企业、消费者三端共同推动下的美容市场,会是一副怎样的全新面貌呢?
最新
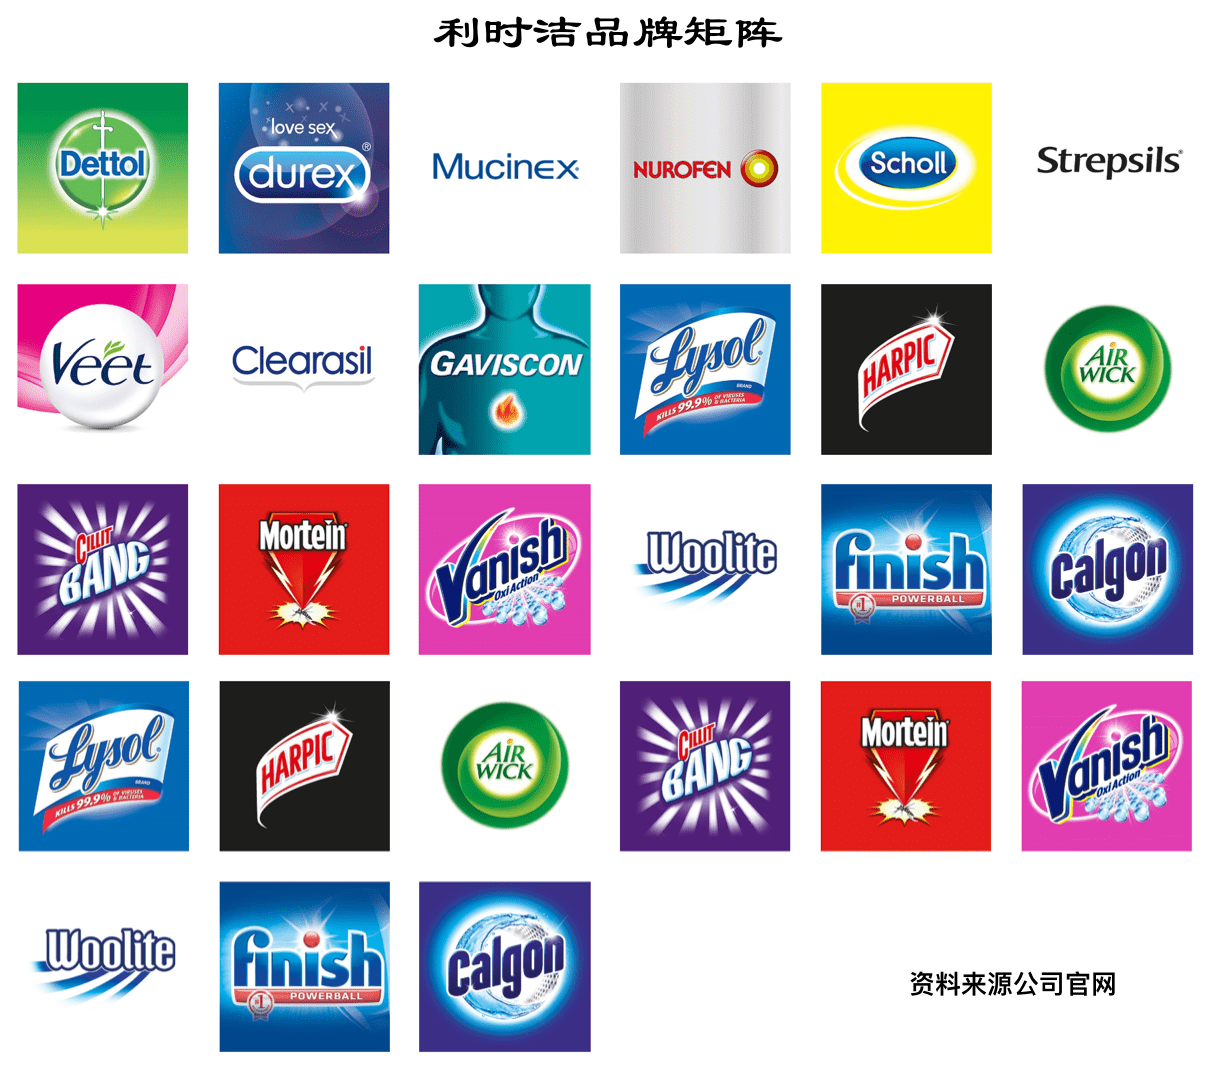
杜蕾斯母公司利洁时17亿抛售旗下美妆品牌
Karo Pharma将扩大其在英国的业务,并加强其在皮肤科领域的地位。
近日,杜蕾斯母公司利洁时(Reckitt Benckiser)对外宣布称,将以2亿英镑(约17亿人民币)的价格出售旗下小众美妆品牌E45及其相关子品牌给瑞典的医疗保健公司Karo Pharma。
利洁时的CEO今日对外表示:公司将从品牌主导转向产品主导,并且将持续把重点放到拥有高报酬的产品类别上,以达成中期成长目标。为此,公司董事决定将旗下小众美妆品牌E45以及相关的子品牌作价2亿英镑出售给瑞典的Karo Pharma,如果一切顺利,预计将会在2022年的第二季度完成这笔交易。这笔交易完成后,我们仍然会为Karo Pharma公司提供服务和制造支持,但时间并不会太久。
2017年2月份,利洁时以166亿美元(约1057亿人民币)收购了著名奶粉品牌美赞臣(Mead Johnson),成为全球首个同时拥有避孕、育婴品牌的企业。2021年6月,利洁时对外宣布,将以22亿美元(约140亿人民币)的价格出售美赞臣婴儿配方奶粉中国区业务,接手方为蚂蚁集团的股东之一“春华资本”,不过,利洁时仍然保留了婴儿配方奶粉以及儿童营养品业务大概8%的股份。
最新
薇诺娜首次进驻百货专柜, 能复制线上的增长神话吗?
图片来源:银泰百货
新产品的发布再叠加开业购买优惠活动,显然都是为了新店在做宣传引流。
成功打出“修护敏感肌”这一核心概念的薇诺娜实则是一个从线上起家的新品牌。依靠薇诺娜单品牌的爆火,其母公司贝泰妮于2021年3月A股上市。
9月底,薇诺娜在上海开设了一家六百多平米的“凌空体验中心”。该体验店一楼除了配备了产品展示区及美容顾问,还设立了直播间与线上消费者进行联动。二楼则为皮肤管理中心,提供皮肤检测及美容护肤项目。
图片来源:薇诺娜
而薇诺娜想要布局线下的打算早已有之。2020年6月,薇诺娜宣布入驻屈臣氏。这是该品牌首次进入彩妆个护零售渠道。
彼时,薇诺娜相关负责人对记者表示,由于品牌进入市场时正值电商增长初期,发展线上是顺势而为,线下渠道相对线上而言有所欠缺,线下渠道布局较垂直化(如医美中心),入驻屈臣氏也是为了填补其新零售板块的空缺,为品牌带来增量。
随后,薇诺娜又入驻H.E.A.T喜燃等新兴美妆集合店,进一步扩大了线下零售的规模。根据贝泰妮2021上半年财报,线下渠道销售占主营业务收入比重从去年同期的16.8%提升至21.5%。
线下实体店由于涉及铺位租金、人力管理等成本,有着和线上截然不同的运营逻辑。因而对于多数从线上起家的国货新品牌而言,美妆集合店是一个试水线下运营的不错选择。
此外,这些集合店广泛的零售网络在为品牌带来线下增量的同时,也提供了各区域市场的销售反馈,可供日后独立店选址布局作参考。
我们曾分析,线上增量放缓、获客成本高已经成为业内共识。因而,走到线下开设独立门店已经成为多数品牌的必然选择。例如,完美日记、小奥汀、橘朵等国货美妆品牌均从2020年开始布局线下直营店的业务。
从薇诺娜的两家线下新店来看,该品牌仍着重于强调其科技性。皮肤检测、护理等美容项目或将成为该品牌未来发展线下店的亮点。这些附加项目可以与薇诺娜主打的产品功效性相配合。
图片来源:薇诺娜
相较于彩妆短期且明显的使用效果,护肤品的消费者接受门槛要更高。另一方面,随着美妆市场的竞争加剧,品牌及产品更新换代加快,品牌所期望的消费者忠诚度难以持久。
而对于单品牌薇诺娜的绝对依赖是贝泰妮长久以来为人所诟病的另一重风险。根据2021半年报,薇诺娜实现的销售收入仍占主营业务收入比重达98.7%。
经历了疫情反复对于线下零售的空前打击,目前线下门店相较于线上承载的更多作用在于品牌形象的完整输出。但如同线上流量的竞争,薇诺娜在百货这样传统的线下渠道仍将面临来自国际美妆品牌的挑战。
紧邻薇诺娜新专柜的是韩国品牌悦诗风吟。界面时尚通过大众点评搜索发现,银泰百货一楼还有希思黎Sisley、兰蔻、SK-II等国际品牌的专柜。因而,新店能否成为薇诺娜的线下增量仍待观察。
最新
家乐福冬季美妆节优惠来袭 年度献礼承包你的美丽新年
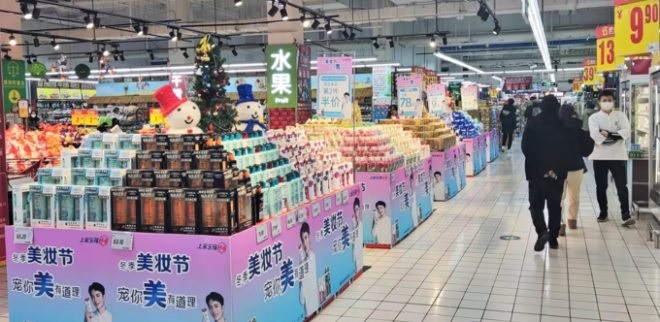
(图:家乐福冬季美妆节 精选品牌折扣宠你“美”有道理)
冬季美妆节活动期间,家乐福美妆个护产品优惠出击,精选护肤品牌第2件半价,精选面膜品牌2件5折,年终折扣,超值回馈。多款美妆个护大牌欧莱雅、妮维雅、曼秀雷敦、肌研等全场第2件半价,更有超多国货品牌百雀羚、相宜本草、御泥坊、美加净、高夫、六神等护肤、面膜、洗护产品等超值折扣,呵护每一寸肌肤。(详情以门店活动为准)
除了美丽的脸蛋与肌肤,精致的人必定是连头发丝儿都不能放过的。烫发染发,作为新年必备三件套之一,当然也是不可忽视的。家乐福精选染发品牌第2件半价,新年从“头”焕新,轻松迎接新发色。当然,想要头发展现出色的效果,优质的产品和细致的护理当然也是不可忽视的。对当代人而言,头顶的每一位“Lily”、“Marry”亦或是“Mike”、“David”都值得用心呵护。即日起至12月29日,家乐福洗发护发品牌同样推出折扣优惠,精选品牌低至满199元减100元。施华蔻、美多丝、吕、沙宣、清扬、潘婷、欧莱雅等众多大牌洗护发折扣优惠,发丝状态在线,才能分分钟hold住全场。同时,还有精选品牌口腔护理单品,满50元减15元优惠,帮助轻松打造健康口腔。重要时刻口气清新,笑容自信闪耀。(详情以门店活动为准)
(图:家乐福冬季美妆节年度献礼 大牌洗护折扣助力新年焕新)
内要精致,外在同样也不能忽视。即日起至12月29日,家乐福洗衣液、洗衣凝珠、洗衣粉、除菌液以及洗洁精、洁厕用品等,超值优惠,助力打造安心、干净、整洁的家。更有精选除菌产品滴露全品牌商品2件78折起,奥妙、金纺、蓝月亮、活力28、威猛先生等经典家居清洁用品应有尽有,省心实惠,一站式购齐新年换洗必备好物。(详情以门店活动为准)
新年丰富活动接踵而来,12月30至1月20日,家乐福还将推出虎年超值满立减活动。精选美发护发、护肤、洗衣、家用清洁等商品满199元减100元,牙膏、沐浴露、纸品、卫生巾等商品满99元减30元。除家电外,减后实付满200元更有200元返券,实惠到家,助力打造品质、好省新生活。虎年就来家乐福,“心福、口福、舒福”。
家乐福冬季美妆节,多重惊喜优惠。这个冬天,任寒风侵袭,家乐福宠你“美”有道理。
最新
贝泰妮:成长性受推崇 子品牌培育还需发力
消费市场变化极快,中小品牌成长难度加大。
在功效护肤领域,贝泰妮将薇诺娜做到了极致。但从更长远的角度看,如何加快摆脱对薇诺娜单一品牌的重度依赖,提升线上线下的全渠道能力,是摆在贝泰妮向前规模化发展道路上的重要课题。
奋战“双十一”后,云南昆明薇诺娜化妆品的客服状态放松,准备进行庆祝仪式
图片来源于视觉中国
品牌定位“择高而立”
品牌塑造是贝泰妮的强项。在每日经济新闻于12月20日启幕的2021第十届中国上市公司高峰论坛周上,贝泰妮董事长、总经理郭振宇表示,薇诺娜的成功与贝泰妮一开始对这个品牌进行了“择高而立”的定位密不可分。
线上流量的转化离不开营销手段的推动,贝泰妮也一度被打上“烧钱营销”的标签。但从数据上看,2020年度,公司销售费用率同比减少1.4个百分点至41.99%;2021年一季度,公司的销售费用率为45.92%,同比微增0.67个百分点;2021年前三季度,公司的销售费用率为46.3%,同比下降0.7个百分点。很明显,贝泰妮的营销费用率已经基本趋于稳定。
贝泰妮的委托加工模式一度为外界所诟病。不过,目前来看,公司自产比例在逐步提升。2020年度,贝泰妮自主生产模式和委托加工模式下所生产护肤品类产品于报告期实现的销售成本分别约占营业成本的18.23%和56.73%。2021年上半年,公司自主生产模式和委托加工模式下所生产护肤品类产品于报告期实现的销售成本分别约占营业成本的20.47%和52.12%。
另据《昆明日报》此前报道,贝泰妮2020年7月正式开工建设的中央工厂项目,目前已进入收尾阶段,预计2022年投入使用。
贝泰妮相关人士向记者透露,公司中央工厂基地建设拟新增3条生产线,包括2条化妆品生产线及1条医疗器械生产线,建成并全部达产后,每年将新增产能4500万支(盒)。在他看来,新生产线的搭建将提高公司生产线自动化程度和生产管理水平,产能规模的提升有利于公司进一步控制生产成本。
有私募人士向记者表示,中央工厂投产后,贝泰妮接下来的业绩可能会更好:一方面,限制公司的不是需求,而是产能;另一方面,中央工厂的投产可以帮助公司控制生产运输成本,强化费用控制。
营收高度依赖薇诺娜
集中优势资源支持薇诺娜品牌,是贝泰妮成功的关键,薇诺娜也予以公司丰厚回报。2017年~2020年,贝泰妮超过99%的营收由薇诺娜这一品牌贡献。但消费市场变化极快,一不注意就会有新的品牌冲上来,企业容易陷入老化和固守。
粤开证券首席策略分析师陈梦洁也指出,当前化妆品行业消费者忠实度普遍不高,公司普遍存在核心产品单一的问题,叠加监管趋严等风险,都可能对后市行业内公司估值造成一定影响。
在2021年5月举行的2021中国化妆品趋势大会上,郭振宇曾表示,贝泰妮为什么叫贝泰妮,不叫薇诺娜,就是因为企业品牌不等于产品品牌,贝泰妮要走多品牌路线。而事实上,此前贝泰妮陆续推出了系列新品牌,包括婴幼儿护理的“WINONA Baby”、专注于痘痘肌肤护理的“痘痘康”和高端皮肤修护的“Beauty Answers”。
前述贝泰妮相关人士表示,公司成立十年来主品牌薇诺娜一直专注“舒缓敏感肌肤”这个痛点。在公司未来发展的中期目标中,将持续聚焦“敏感+”,解决敏感肌用户的美白、防晒、抗衰等需求,通过单聚焦实现多品牌,持续聚焦皮肤健康领域;并力争将WINONA Baby和Beauty Answers逐步培养成为公司的第二增长曲线。
2021年,随着一系列化妆品相关法规政策的陆续出台和实施,监管部门对化妆品行业的监管逐渐收紧。监管政策的收紧,无疑将给所有化妆品企业带来新的挑战,不仅需要吃透新政策,还面临新品上市周期延长,检测成本增加,人力成本上涨等诸多困难。
不过,这也是一把双刃剑。有分析报告指出,在功效护肤红利持续且化妆品新规对功效宣称监管趋严的环境下,中小品牌成长难度加大,具备较强研发、产品实力的龙头企业有望持续抢占市场份额。
最新
创尔生物净利腰斩闯关IPO折戟
回顾创尔生物的科创板IPO之路,其在去年6月23日提交申报材料,12月17日过会,但今年以来,因财务资料过期,两度被中止审核。期间,同行“劲敌”敷尔佳也在今年9月冲击创业板IPO。
但谁曾料到,创尔生物上市之路终究戛然而止。
在公司营收、净利润方面,敷尔佳也远远领先创尔生物。
创尔生物招股书显示,其预计2021年第一季度营收为7000-7500万元,预计2021年第一季度归母净利润为2000-2200万元;而敷尔佳同期实现营收3.47亿元,归母净利润1.73亿元。
医用敷料两大企业创尔生物及敷尔佳先后冲击IPO。现在看来,这场“龟兔赛跑”,敷尔佳要比创尔生物更早抵达终点。
12月24日,中国整形美容协会医疗美容机构分会副会长田亚华在接受时代财经的采访时表示,在科创板或者创业板上市,还是要回到本源来思考,不能只玩概念。即使成功上市,但依然重营销轻研发,未来在资本市场上也不会有很好的表现。
主动“退赛”
在轻医美高速成长的当下,俗称“医美面膜”的贴片式医用敷料戳中“敏感肌”“医美”的痛点,几乎成为爱美消费者人手必备的产品。
创尔生物招股书显示,成立于2002年的创尔生物是一家从事研发、生产及销售活性胶原原料、医疗器械及生物护肤品的企业,拥有全国首款无菌III类胶原贴敷料,是中国胶原贴敷料产品的开创者。
经过近二十年的发展,创尔生物已成为国内活性胶原生物医用材料细分领域的领先企业,旗下有用于创面辅助治疗的创福康和用于皮肤护理的创尔美两大品牌,并于2014年10月8日在成功挂牌新三板。
众所周之,新三板流动性并不佳,同时,深知医用敷料市场未来发展潜力巨大,创尔生物在2018年便筹划新三板摘牌,计划驶向A股。
然而,“赶考”科创板并不容易,申请企业需要在盈利能力、研发能力等多科考试中“及格”。
其中,营收方面,《上海证券交易所科创板企业发行上市申报及推荐暂行规定》第五条(四)规定,最近3年营业收入复合增长率达到20%,或者最近一年营业收入金额达到3亿元。
而创尔生物不幸“挂科”了。
12月22日晚间,创尔生物发布公告称,因预计公司2021年度营业收入无法满足上述规定,公司拟主动撤回首次公开发行股票并在科创板上市的申请。
从创尔生物招股书可知,其2018-2020年的营收分别为2.14亿元、3.03亿元和3.03亿元,计算可得其3年营收复合增长率不及20%。
但上交所规定,公司最近一年营业收入金额达到3亿元,亦可“通关”。此次创尔生物主动撤回IPO并表示预计2021年营收无法满足上述规定,可推测其2021年营收在3亿元以下。
回顾创尔生物转板之路可谓坎坷。
2018年2月8日,创尔生物发布表示,因自身经营发展需要以及长期战略发展规划,经慎重考虑,拟申请在全国中小企业股份转让系统终止挂牌。
在当年4月27日创尔生物召开的临时股东大会上,关于申请摘牌的议案遭到了部分中小股东的抵触,其中同意股数仅占49.55%,反对股数占38.77%,弃权股数占11.68%,最终议案未获通过。
图片来源:创尔生物公告
持反对意见的股东认为,终止挂牌对公司的长期战略发展规划弊大于利,终止挂牌后股份也失去流动性,不利于保护中小股东的利益。这也刷新了当时转板普遍获得股东支持的市场认知。
2019年,科创板正如火如荼地推进中,不少新三板企业与港股上市公司纷纷将目光转向科创板,登陆科创板成为一股热潮。
创尔生物也顺势而为,在2019年1月31日再次召开了股东大会审议终止三板挂牌的议案。这一次,股东们对摘牌态度大幅反转,同意股数占比高达94.32%,最终议案得以通过。
2020年6月8日,创尔生物在中信证券的辅导下,通过证监会广东监管局的辅导验收。同年6月23日,创尔生物向上交所提交了申报材料,自2020年6月24日开市起停牌,并在12月17日成功过会。
当市场上普遍以为创尔生物要拿下“医用敷料第一股”,创尔生物因财务资料过期,今年3月31日和9月30日两度被终止上市审核。
图片来源:上交所官网
如今,科创板对创尔生物“关上大门”。而另一边,敷尔佳在今年9月提交申请创业板IPO。由此看来,医用敷料企业IPO竞赛中,敷尔佳要后来居上了。
科技含量低是“死穴”
2004年,创尔生物推出首款医用敷料贴产品,创立创福康品牌,专注于医疗器械类产品,进入行业时间最久。而巨子生物、敷尔佳也分别在2006年和2016年进入专业皮肤护理市场,创立可复美和敷尔佳两大品牌。
在医用敷料行业,创福康和敷尔佳名声最响,而且所属公司创尔生物及敷尔佳先后冲击IPO,业内常常拿两者作比较。
信达证券今年10月一份研报显示,医用皮肤修复敷料品牌集中度较高,敷尔佳占据第一位置。根据标点医药数据,2019年医用皮肤修复敷料TOP3品牌份额为51%,其中敷尔佳以37%市场份额遥遥领先,占据第一,创福康以8%份额位居第二。
而从毛利率指标上对比,创尔生物更具优势。敷尔佳招股书显示,2020年敷尔佳毛利率为76.47%,而创尔生物高于敷尔佳,为82.51%。
可以说,创尔生物是“第一个吃螃蟹的人”,但敷尔佳作为“后起之秀”不断追赶。
从业绩来看,招股书显示,2018年、2019年以及2020年,创尔生物营收分别为2.14亿元、3.03亿和3.03亿元,归母净利润为6708万元、7322.78万元和9134.27万元,虽然近两年利润上升,但营收持平。
根据2021年12月10日公布的《广州创尔生物技术股份有限公司及中信证券股份有限公司关于审核中心意见落实函的回复》(以下简称“《回复》”),创尔生物表示,2020年第三季度主营业务收入同比下降27.41%,主要受到销售策略规划以及市场竞争及竞品的影响,第三季度护肤品线上销售收入同比下降41.64%。另外,受疫情影响,终端医院采购量同比减少26.26%;受市场竞争加剧、独家代理资格取消等因素影响,护肤品主要线下经销商天津哈罗采购量大幅下降。
在2021年上半年,创尔生物业绩下滑愈发明显,营收1.08亿元,同比下降17.74%,归母净利润为0.21亿元,同比下滑45.1%,几乎腰斩。
而在2018年、2019年、2020年以及2021年1-3月,敷尔佳营收分别为3.73亿元、13.42亿元、15.85亿元和3.47亿元,归母净利润分别为2亿元、6.61亿元、6.48亿元和1.73亿元。
其中2019年敷尔佳业绩突飞猛进,营收和归母净利润同比大增259.44%和231.2%。
创尔生物亦在招股书和《回复》文件中坦承,敷尔佳、可复美等品牌充分利用电商模式培养了大批消费者,在网络渠道销售方面市场占有率较高,公司未来与竞争对手抢夺更高的市场份额的压力进一步加大。
不过,敷尔佳的生存空间也受到众多竞争对手的挤压。2020年其业绩增速大幅下滑,甚至增收不增利,营收同比增加18.07%,归母净利润同比下滑2%。
对此,中国整形美容协会医疗美容机构分会副会长田亚华表示,随着医美概念盛行,这两年医用敷料企业业绩应该呈爆发式增长,但也因为市场火热,打着“医美面膜”旗号的产品很多,监管趋严。去年国家药监局发布文件,明确指出“不存在‘械字号面膜’的概念,医疗器械产品也不能以‘面膜’作为其名称”,这对医用敷料行业来说是当头一棒。因此企业在近两年报表也没有先前漂亮。
图片来源:药监局官网
不过,田亚华强调,科技含量低才是企业不能持续发展,也是创尔生物IPO之路失败的根本原因。
“过去玩‘医美概念’,很多企业都靠生产‘医用面膜’赚很多钱,但其技术含量太低,山寨版产品很多,几家龙头企业肯定会受到假冒伪劣产品的‘围剿’,就算国家不出台文件,它们也不会活得好。而创尔生物上的是科创板,更加要保证企业在研发投入上有很强的实力,不然只靠讲故事是不行的。”田亚华指出。
创尔生物招股书显示,其2018年、2019年研发费用分别为1100.44万元和1421.7万元,研发投入占营业收入的比例分别为5.13%和4.7%。
截至2020年6月30日,公司共拥有51名研发人员,其中博士研究生4人,硕士研究生16人,硕士及以上学历研发人员占研发人员总数的比例为39.22%。
《回复》文件显示,2020年1-9月,创尔生物研发费用为1120.65万元,较上年同期上升35.83%,主要系公司新产品研发项目数量由2019年的9个增加至13个,研发人员职工薪酬、直接投入增加所致。
然而,创尔生物的研发费用率在业内已经算高,敷尔佳的研发费用更少得可怜。
招股书显示,2018-2020年,敷尔佳的研发投入分别为30.78万、60.39万和147.97万,占营业收入的比例分别为0.08%、0.04%和0.09%;同期,同行业可比公司研发费用率平均值在3.82%。
图片来源:敷尔佳招股书
与之形成巨大反差的是大手笔的销售费用。招股书显示,敷尔佳2018-2020年销售费用分别为2137.03万元、1.15亿元及2.65亿元,占各期营收的比例分别为5.72%、8.60%及16.75%。
图片来源:敷尔佳招股书
田亚华认为,在科创板或者创业板上市,还是要回到本源来思考,不能只玩概念。即使未来敷尔佳能在创业板成功上市,若依然重营销轻研发,其在资本市场上也不会有很好的表现。
最新
华熙生物:B端头部选手发力C端赛道
相比于资本市场的强劲,在供应了全球总销量八成的中国企业之间,原料端的竞争正在加剧。在这个背景之下,华熙生物必须不断通过拓新寻找新的业绩增长点。2021年12月15日,在互动平台对投资者的提问进行回复时,华熙生物作出这样的表态:“为了快速得到消费者认知、认同,公司在品牌建设、渠道多元化布局方面会有持续的投入。”
上述表态的背景,源于在B端市场线性增长的同时,要想实现更大发展,向C端赛道押注,正成为华熙生物以及众多同行战略转型的关键。
拓新寻找新业绩增长极
在A股市场,华熙生物、昊海生科(118.900, 1.21, 1.03%)以及爱美客(543.700, -5.18, -0.94%)被誉为玻尿酸三巨头。随着产业竞争进入新阶段,业内企业开始通过拓新寻找新的业绩增长极。
华熙生物在2021年半年报中称:公司业务模式由“三驾马车”向“四轮驱动”转变,公司将逐步构建包括生物活性物原料、医疗终端、功能性护肤品、功能性食品在内的多元化业务架构。
2021年三季报显示,华熙生物前三季度实现营业收入30.12亿元,较2020年同比增长88.68%;实现归属于上市公司股东的净利润5.55亿元,同比增26.91%。对此,华熙生物给出的解释是:公司功能性护肤品收入同比取得较快增长,原料产品收入和医疗终端产品收入同比取得平稳增长。
Frost&Sullivan报告显示,2020年中国透明质酸原料的总销量占全球总销量的81.6%,华熙生物2020年的全球销量占比达到43%。虽作为全球玻尿酸原料供应龙头,但来自C端化妆品市场的收入,才是其目前业绩的大头。2021年上半年,虽然各个板块的营收都在增长,但占公司主营业务收入62.07%的功能性护肤品,营收同比增长了197.55%,是华熙生物业绩增长的主驱动力(6.380, 0.13, 2.08%)。在2018年至2020年,华熙生物功能性护肤品业务分别实现收入2.90亿元、6.34亿元以及13.46亿元,连续3年增长超过100%。
此外,内部研发的投入也发挥了关键作用。华熙生物2021年三季报显示,公司前三季度研发费用投入共计1.92亿元,较上年同期增长101.18%,第三季度当季研发投入同比增加138.21%。
华熙生物方面向记者提供的信息显示,截至三季度末,公司具体研发项目数量已超160个,不仅紧密结合公司战略框架下的核心业务,还几乎涵盖了当下生物科技行业的热门领域。
在一位长期跟踪玻尿酸行业的券商人士看来,中国的透明质酸原料市场在逐步转型升级。身为绝对龙头的华熙生物,野心远不止于玻尿酸。基于研发平台、产业链等长期积淀优势,为打破发展“天花板”,早已率先布局,以多元化生物活性物原料为源头,通过向消费C端延伸,打造一个平台型的生物活性物产业链闭环。
紧抓中国品牌突围机遇
“华熙生物最早是因为原料被业内所熟知,之前主要业务倾向于B端,而功能性护肤品业务则是面向C端。”此前,华熙生物董事长赵燕向记者表示,经过不到3年的品牌建设,华熙生物的C端业务已经初步建立消费者认知。
“华熙生物的品牌逻辑不是单赛道品牌,而是希望通过上游技术赋能下游产品,构建多产品矩阵,促进消费者对公司不同梯队产品的认知,构建跨赛道资源和新的机会点。”一位业内人士透露。
“公司为拥有原料、医疗终端产品、功能性护肤品、功能性食品的全产业链平台公司,其中功能性护肤品及功能性食品为直接面向消费者的C端产品,为了快速得到消费者认知、认同,公司在品牌建设、渠道多元化布局方面会有持续的投入。”12月15日,华熙生物在投资者互动平台称。
业内人士向记者表示,进入2021年,随着玻尿酸在包括化妆品、食品等多个领域开始应用,玻尿酸行业在C端的新赛道正式开启,行业成员正摩拳擦掌。
值得注意的是,在诸多应用场景中,化妆品市场的开拓竞争,已是玻尿酸企业的普遍共识。据Euromonitor数据,中国化妆品市场规模预计会由2019年的4777亿元增至2024年的7499亿元,复合年增长率为11.9%。
从现实来看,虽然国内市场的高端化妆品绝大多数仍是外资品牌,但在赵燕看来,“今天的中国市场,我觉得最有可能成长为国际品牌的、率先突围的应该是中国的护肤品牌”。
最新
英国高端百货 Selfridges 找到买家!
Central Group 和 Signa 创立了一家合资公司(双方各持有50%股权),并通过这家公司收购了Selfridges。虽然双方并未公布交易的财务细节,但是消息人士透露,收购的价格为40亿英镑。
目前,Selfridges 公司在全球共有25家商店,包括英国的几家Selfridges百货、都柏林的 Brown Thomas 和 Arnotts百货、荷兰的De Bijenkorf 百货和加拿大的Holt Renfrew百货,员工总数达到1万人左右。
Central Group 和 Signa 将会收购其中的 18家百货,拥有7家百货商店的 Holt Renfrew 未包括在此次出售的范围内。
Selfridges 由 Harry Gordon Selfridge 在 1909年创立,是英国最著名的百货公司之一,聚集了众多的奢侈品牌、流行时尚品牌及独立设计师品牌专柜,以其位于伦敦牛津街的旗舰店而闻名于世,一直是时尚爱好者的购物胜地。Weston家族于2003年以6亿英镑的价格收购了 Selfridges。
Central Group 和 Signa 表示,计划改善 Selfridge 的线下门店,同时发展线上的奢侈百货业务。此外还有消息称,他们计划在Selfridges 牛津街的旗舰店旁修建一座奢华酒店。
Central Group 的首席执行官 Tos Chirathivat 表示:“能够收购 Selfridges 是一种荣幸。他们的旗舰店已经在伦敦最著名的商业街牛津街的中心矗立了超过100年的时间。”
Signa 的董事长 Dieter Berninghaus 表示:“我们将会一起合作,与全球顶尖的建筑家一起对 Selfridges 旗下的每一家门店都进行再想象,在保留这些经典的购物地点历史和文化传承的同时,将它们转化为更加可持续,更具能量的现代购物空间。”
Selfridges 在今年7月正式开始寻求出售,当时有消息称连卡佛(Lane Crawford)百货是潜在的买家之一。而在10月,又有消息称卡塔尔主权财富基金——卡塔尔投资局(Qatar Investment Authority)也在与 Selfridges讨论收购相关的事宜。
12月初,曾有媒体披露中央集团将收购 Selfridges,协议价约为40亿英镑(包括20亿英镑的房地产资产)。但是Central Group 在当时对此消息予以了否认。
关于 Cetnral Group
中央集团是泰国顶级零售商,拥有超过70年的历史,由亚洲最富有的家族之一 Chirathivat 家族所有,它也是最早将购物中心引入曼谷的企业之一,目前在全球拥有约3700家门店。该集团业务涉及房地产,零售,酒店和餐馆等领域。根据彭博社2020年11月的数据,Chirathivat 家族是亚洲排名第二十位的最富有家族,总资产达到129亿美元。
2020年2月20日,中央集团旗下零售商 Central Retail Corporation(以下简称“CRC”)正式登陆泰国证券交易所(SET),首次公开募股(IPO)募集了781.24亿泰铢(约合24.76亿美元),刷新了泰国IPO规模的历史记录。CRC 当前市值 2035亿泰铢,约合61亿美元。
2011年5月,意大利奢侈品百货 Rinascente (文艺复兴)被中央集团以2.91亿美元的价格收购,目前也隶属于 CRC。
关于Signa
Signa 由零售和不动产大亨 Rene Benko 创立,拥有全球众多最著名的不动产的部分股权,包括纽约的著名地标性建筑克莱斯勒大厦。
最新
没人期待下一个薇娅
可以想见,直播行业的震荡还会持续。站在直播产业链上的人们已经开始转身,一批名字类似“薇娅李佳琦直播预告君”的直播预告汇总博主,悄悄把名字里的“薇娅”二字抹去。这些淘宝客的工作量因此减半,当然,收益可能同样减半。
受薇娅停播波及的还有小部分商家。薇娅停播之前,一家品牌商专门为薇娅直播间定制了礼盒,如今这批礼盒不得不被重新返厂换掉包装,整个项目损失金额达上百万元。
一位商家告诉字母榜,与薇娅的合作,通常提前一个月左右敲定。“一些和薇娅合作的品牌方体量相对大,有其他销货渠道。但这件事确实带来了困扰,很多商家给薇娅备货量还是比较大的。”上述商家告诉字母榜,“现在商家与达人合作,开始考虑达人被封号的风险。”
一些与薇娅强绑定的品牌同样会受到波及。但对大多数商家来说,薇娅、雪梨停播并没有带来太大影响,市面上已有太多替代,品牌方与超级主播的关系也早已发生微妙变化。
今年双11预售期间,50片欧莱雅安瓶面膜在李佳琦直播间预售价格为429元,欧莱雅官方表示这是“全年最大力度”,但几日后,有消费者发现,欧莱雅发放了大量“满999-200”的优惠券,在欧莱雅的淘宝直播间内,可以以257.7元的价格购入50片欧莱雅安瓶面膜,类似的情况发生同样在了薇娅直播间。随后,李佳琦与薇娅表态暂停与巴黎欧莱雅品牌方的一切合作。
“在品牌方与渠道方定价权的博弈进程中,这个事件是标志性的。”淘系代餐品牌负责人,“运营之旅”主理人方之伟向字母榜表示。
参与品牌方与渠道方博弈的另一个不可或缺的角色是平台,博弈的筹码则是流量。
尽管淘宝直播的达人直播和店铺自播贡献的GMV一直保持着三七分,但淘宝直播寡头化的问题始终存在,寡头带来站外流量的同时,会吞噬平台部分内生流量。
美妆电商服务机构网红猫创始人张帅向字母榜表示,“数任淘宝直播负责人都想解决主播寡头化严重的问题,但都没能改变,说到底,还是生态的问题。”
雪梨、林珊珊、薇娅相继停播,显然会对淘宝直播的GMV和流量造成不小影响,但也变相帮淘宝直播做出了选择,提供了解决方案。
薇娅的整个生长过程伴随着淘宝直播红利的释放,并逐渐与平台形成了强绑定关系。在淘宝直播体系内,自然会有新的头部主播成长起来,但错过窗口期已经注定他们不会成长为下一个薇娅,而平台,大抵也不会再愿用流量浇灌出一个不好掌控的盟友。
A
“我们品牌的定价权坚决不会让主播掌控。如果主播非要掌控定价权,我们宁愿不上主播直播间。”方之伟解释,品牌商主播直播间的主要需求之一是做品宣,为此品牌会出让部分利润,这是商品上大主播直播间通常不赚钱的原因。
商家愿意出让这部分利润,最终还是为了增加品牌曝光度,以让消费者到商家其他销售渠道下单,其他渠道才是品牌利润来源。“一旦主播掌控了品牌定价权,消费者都跑去主播直播间,品牌的处境就是在大主播直播间亏钱,其它渠道同样赚不到钱。”
从这个层面看,主播掌控定价权,相当于吞噬了商家的流量,商家不得不谨慎。
在李佳琦尚未成长至2021年的体量时,便曾有过一轮与品牌商关于定价权的争夺。2019年双十一当天,本已排在李佳琦直播预告列表的百雀羚最终没出现在直播间内,李佳琦罕见地在直播间吐槽起品牌方,“百雀羚等了两天。我要做就要做最低价,不做就不要参加双十一”,“我一直在跟他们老板扯,刚刚他们答应过来,答应了又不来,这种没有信任的品牌方就没有必要跟他们合作,好不好。”
这场李佳琦与品牌的定价权博弈,在守住价格红线这一层,百雀羚赢得了胜利,但它因临时放鸽子陷入一场舆论危机;反倒是李佳琦,“品牌最低价”的标签被贴得更牢固了。
今年双11前夕,李佳琦团队推出了一档微综艺《所有女生的offer》,主要内容就是李佳琦与各个合作品牌方谈offer,或者说砍价。显然,这档综艺的目的之一就是继续强化李佳琦直播间低价的心智。
尽管过去两年,超级主播与品牌方的定价权的天平,表面是向主播一方倾斜,毕竟不愿放弃定价权的品牌和他们的商品也就不会出现在超级主播的直播间内,但品牌方的心态和手上握着的筹码已经发生变化。
B
“品牌方都在向自播方向走,再过一两年,当品牌都学会了店播,在与主播的博弈中会越来越硬气,对达人的依赖度会越来越低。”张帅表示,直播带货‘一哥一姐’是特殊时期的产物,很多主播以后只会走下坡路。”
方之伟告诉字母榜,双11之后,他们品牌将直播资源主要放在了店铺自播上,另外会增加在站外内容上的投放,比如小红书。前提是产品经过老客户的验证,同时会对内容进行品控后会再投放小红书。“和普通达人就不合作了,是否考虑上李佳琦直播间,也要看产品性质。”
比如产品的支付转化率和复购率已被老客户验证过,有成为爆款的潜质,那会尽量上转化效率最高的李佳琦直播间;若产品是利润款,更倾向于平销,那就不考虑上大主播直播间。“商家都比较谨慎,以稳住利润为主。”方之伟表示,以前会有商家花1万块钱做详情页,现在商家可能就分给详情页1000块的预算,剩下的钱拿去做消费者更爱看的短视频。”
“品牌会比以往更关注产出,不是明星、主播名气大就可以,最终看的还是数据。还想像过去那样靠名气忽悠商家,是不可能走通的了。明星直播已经从1.0时代进入到2.0时代。”张帅同时表示,品牌自播的崛起同样会给达人主播带来冲击。
商家的谨慎很大程度上是由社会零售消费总额增速放缓决定的,在这个大背景下,商家自然更倾向于能自主掌控定价权、利润空间更高的自播。
方之伟表示,达人直播电商的本质是低价,但品牌自播是要利润的,品牌财务保持健康,才能持续将资金投入到产品上,“品牌直播是立体向消费者展示产品,辅助用户快速了解产品,缩短决策时间和决策成本,提供更多的服务,一定不是只有低价。”
让商家走向自播的另一个重要原因,是平台方的态度。他们发现,今年双11之后,平台给店播自播分配的流量在增加,“比如以前只有200人看直播,现在有2000人,转化也不错。”
双十一开场前,雕爷曾撰文《李佳琦杀死了双十一》,从今年双十一预售首日战绩看,双十一也的确逐渐变成两大主播的狂欢,当日,李佳琦和薇娅两人直播间总交易额达200亿元,追平了2019年双十一当天淘宝直播近200亿元的总交易额。
超级主播的流量集聚效应,在大促期间被进一步放大。“很多中小商家认为,头部主播吸走了太多流量,淘宝同样会有类似的考虑,想改变这种局面。”方之伟表示。
C
在淘系的生态中,淘宝直播的职能是效率工具,而李佳琦是其中效率最高的一个,当品牌的新品或待爆品有品宣的需求,李佳琦就是那个人形按钮。
过去这个按钮掌握在淘宝自己手中,首页广告位是这个按钮,聚划算是这个按钮,但随着薇娅和李佳琦的体量日益壮大,这个按钮正逐渐脱离淘宝的掌控。
“平台需要的是互相制衡,而不是只依靠哪一个角色,只有多角色互相牵制的时候,平台才有更多主动权。”抖音代运营服务商新视界创始人陈富军表示。
不止是淘宝,抖音、快手也是类似的,这正是短视频平台今年都在扶持品牌自播的重要原因。
陈富军认为,抖音靠自媒体娱乐内容起家,前期依靠有流量的达人是必然的,但是现在平台要做电商,达人和电商商家缺一不可,平台需要平衡。把一部分达人的流量和收入分出来,分摊到普通商家,这样才能更好的发展。
这种情况就注定了,淘宝不会走回到扶持超级大主播的老路上。
“经过这几年的发展,阿里肯定不会再想办法扶持出薇娅这样的超级主播了。”陈富军表示,阿里要的是整体体量变大,这要依靠金字塔模型,让更多底层商家能活下来且赚钱。如果流量被超级主播占领,小商家进来做一段时间都没起色,那平台也就失去了吸引力,平台也相当于被绑架了。
天下秀创始人李檬曾指出,平台(淘宝)重金打造薇娅和李佳琦,实际上是一个招商行为,要使更多的商家去淘宝上开直播。就像当年发起“双11”,核心目标可能不是打折吸引流量,而是要使更多的品牌入驻天猫平台。
从这个角度看,平台赋予薇娅和李佳琦的使命,也已经结束了。商家们显然已经意识到直播、品牌自播的重要性。
陈富军认为,因薇娅停播而释放出来的流量,大部分会分配到淘宝其他主播、商家头上,当然也有部分可能会外溢到其他平台,“这是之前淘宝明知道薇娅流量垄断太强,也不敢轻易动的原因。”
而现在,淘宝已经不必做出选择。
“对淘宝来说,长痛不如短痛,没有薇娅的流量垄断,淘宝更有机会建立一个均衡的流量机制。”陈富军表示。
方之伟认为,薇娅停播,同样会有新的主播和商家成长起来。平台是中心化的,流量一定会向效率最高的渠道集中。“淘宝也会公布,商家看到某个主播卖的好,可能接下来就会去找这个主播了。”
但行业内不会再出现下一个薇娅,已经成为一种共识。在主观上,平台不愿这样做,在客观上,平台也几乎做不到再用流量浇灌出一个超级大主播。
“是时代的原因。”张帅表示,李佳琦、薇娅能走出来的重要原因是,当年淘系在流量端还有相当强的竞争力,“但今年,还能崛起的主播几乎都是自带流量的明星。”
在直播电商世界,早在薇娅停播之前,曾经一度向超级主播倾斜的天平,就已经悄悄向品牌方一侧倾斜,欧莱雅事件是一个标志,薇娅停播是又一个,双方力量正发生变化,但现在的局面显然不是终局:
12月22日,浙江省税务局、上海市税务局、北京市税务局相继发布通告,“依法纳税是每一个公民应尽的义务。明星艺人、网络主播等社会公众人物,更要严格遵守税法规定。”
最新
毛戈平VS完美日记,“国货美妆第一股”新战争
我们发现,从营收来看,毛戈平规模较小、稳中有增,逸仙电商三季度营收13.4亿但巨亏3.62亿;从突围路径来看,毛戈平打法“佛系”全靠代工;逸仙电商虽是电商赢家,却在艰难扭转“烧钱换流量”。
截至美东时间12月23日美股收盘,逸仙电商报收1.89美元/股,较发行价10.5美元/股跌超80%;对比2月的高点25.47美元/股,市值已蒸发148.9亿美元。
老牌与新锐、A股与美股,毛戈平与逸仙电商分别享有A股“国潮美妆第一股”和美股“国货美妆第一股”的光环。当流量效应退潮,国货美妆走到十字路口,谁能更胜一筹?
营收:稳扎稳打vs异军突起
作为新老国货的代表,毛戈平和逸仙电商的风格迥异:一个稳扎稳打,一个异军突起。
26年前,凭借在电视剧《武则天》中高超的化妆技法,毛戈平本人声名鹊起,从化妆师转行创业,于2000年推出同名美妆品牌毛戈平;完美日记的创始人黄锦峰则先后入职宝洁、御泥坊等,积累多年美妆行业经验,2017年创立了完美日记母公司逸仙电商。
或与创业前的从业经历有关,毛戈平用高超化妆技术给品牌背书,而黄锦峰显然在品牌经营上更有心得。若论成立和交表时间,毛戈平无疑是先来者:2016年毛戈平就已经递交了招股书;但逸仙电商弯道超车,成立仅四年便登陆资本市场,至今上市已满一周年。
此次过会突然,证监会并未更新毛戈平的招股书,数据仍停留在五年前。多年前的数据显示,2014—2017年上半年毛戈平营收在3亿元左右波动,基本保持着向上的态势。
从国家企业信用信息公布的数据来看,2018年之后,毛戈平进入到相对快速增长的阶段。数据显示,2018—2020年,毛戈平的营收分别为3.89亿元、5.55亿元、以及7.30亿元,同比增长28.08%、42.78%、以及31.34%。
尽管已实现了跨越式增长,毛戈平的营收规模仍然无法与后来者逸仙电商相媲美。
年报数据显示,2020年逸仙电商收入达到了72.3亿元,几乎是毛戈平收入的十倍之多。根据逸仙电商三季报,Q3总营收达13.4亿元,今年前三个季度总营收共43.1亿元,同比增长32%。
但从净利润来看,显然老牌国货毛戈平更为稳健。
2014年—2017年上半年,毛戈平归母净利润稳中有升。国家企业信用信息公布的数据显示,2018—2020年期间分别为0.82亿元、1.26亿元及1.75亿元,其中2019年和2020年净利润同比增长分别为53.66%、38.89%。
而逸仙电商则面临着巨额亏损的困境。年报显示,2019年逸仙电商净利润为7540万元;2020年其净利润由盈利转为亏损26.88亿元,同比下降3667%。亏损状态一直持续到了2021年,根据第三季度财报,逸仙电商净亏损3.618亿元,虽较去年同期6.438亿元的亏损有所收窄,但仍未扭亏为盈。
毛戈平的“稳”还体现在毛利率上。
招股书显示,2014年—2017年上半年毛戈平的毛利率稳定地保持在80%上下,高于对标的海外大牌。彼时,欧莱雅和资生堂的毛利率均未超过80%。
而逸仙电商三季度毛利率为67.9%,同比增长2.2%。对比同期国内“药妆第一股”贝泰妮(300957.SZ)76.9%的销售毛利率,仍有一定差距。
从各维度来看,老牌国货毛戈平显然更加稳健,并逐步积累了显著的竞争优势:持续的盈利能力。新锐国货逸仙电商虽在营收体量上疾驰,但也负担着巨额亏损。这或许是逸仙电商此前弯道超车打法的余波,也考验着新锐国货的经营策略有效性。
渠道:顺势玩家vs流量赢家
作为已有二十余年历史的老牌国货,毛戈平见证了美妆市场的渠道变迁。
早期美妆消费者主要集中于一二线城市,购买渠道主要是百货商场。彼时,线下渠道曾是毛戈平最主要的销售渠道。招股书显示,截至2017年6月30日,MGPIN在全国范围内共有百货专柜135家;来自电商渠道的收入,仅占到毛戈平总收入的2%左右。
而在毛戈平招股书中“消失”的五年内,国货美妆市场已被电商深刻改变。
据Euromonitor数据,我国化妆品市场电商渠道占比从2010年的2.6%快速提升至2020年的38%,电商渠道已无可争议地成为美妆产品销售的主阵地。
新锐国货从诞生之际,就乘上电商的东风,更是抓住了直播电商崛起的红利期,短短几年时间内就在创下了亮眼的销售成绩,甚至一度将国际大牌和老牌国货都甩在身后。
2019年双十一,成立仅两年多的完美日记赶超雅诗兰黛、YSL、MAC等国际大牌,成为“双十一”首个登顶天猫彩妆销量榜榜首的国货品牌;2020年,完美日记荣登天猫彩妆销量榜第二名;2021年,完美日记位列天猫“双十一”彩妆销量榜的第六。
毛戈平也顺应线上销售的趋势。
今年双11预售活动中,毛戈平的多款产品就在头部主播直播间上架。仅10月20日当天,某头部主播就为毛戈平贡献了超过1948.91万元的销售额,而毛戈平自己的官方旗舰店直播累计销售额仅为197.54万元。
根据万联研报和开源证券研报的数据,2021年前半年,毛戈平仅在天猫旗舰店的销售额就达到了1.61亿元,同比增长23.85%,线上收入占比已超过35%。
对比2017年前半年344.27万元的线上渠道收入,涨幅高达3723%。虽与新锐们动辄超10亿的销售额仍存在较大差距,但受到流量退潮的冲击也更小。
随着互联网增量红利见顶,不少新消费品牌都正经历从线上到线下的转型。逸仙电商也着眼线下,开设体验店。据逸仙电商招股书,截至今年11月,已经在超过一百个城市共开店280家,不过对营收的贡献尚未凸显。
从天猫旗舰店商品分类来看,主品牌MGPIN和完美日记都已打造了彩妆+护肤的产品品类闭环。
毛戈平共有两个品牌:定位轻奢的品牌“MGPIN”,和瞄准二三线城市女性消费者的品牌“至爱终生”,并开设化妆技能培训业务。其中“MGPIN”品牌贡献了大约七成的营收,是绝对的营收支柱。
逸仙电商旗下共有7个品牌,包括完美日记、完子心选、Pink Bear等三个自主品牌,并收购了小奥汀、DR.WU,以及海外高端美妆品牌Galénic和Eve Lom。
打造品牌矩阵,兼顾中高端领域的策略显然是有效的,新品牌也逐渐打开市场。但问题在于,随着新玩家的加入,新玩法已不再是秘密,当年完美日记的爆红之路似乎都很难复刻。
无论是老牌国货还是新锐国货,都在直播电商的崛起中获得不少流量加持。但在监管收紧的当下,直播电商面临行业整顿和洗牌,对美妆赛道造成的影响还未可知。
路径:佛系打法vs艰难转型
在战术上,毛戈平和逸仙电商选择了两条全然不同的发展路径:一个方方面面都很“佛系”,一个正在摆脱重营销轻研发的标签。
或许是因为品牌有毛戈平本人这块“活招牌”的加持,毛戈平在营销方面的投入并不算多。
2017年之前,毛戈平用于广告和宣传的费用极低。根据招股书,报告期内广告费及业务宣传费的支出分别是1132.71万、1142.96万、1441.25万和794.51万,不到营收的40%。
逸仙电商比同行更早发现了流量的奥义,并通过“私域流量运营+KOL内容种草”的方式打造出不少爆款,小红书、朋友圈都是其变现的“流量仓”。铺天盖地的营销之下,关于逸仙电商“烧钱换流量”的质疑屡见不鲜。
财报显示,过去5年,逸仙电商花在营销推广上的费用居高不下。2018年到2020年,逸仙电商的营销费用分别为3.09亿元、12.51亿元、34.12亿元,占同期营收的比重分别为48.69%、41.28%、65.24%。费用的攀升,让市场加固了逸仙电商“营销换增长”的标签。这或许也是今年双十一销量颓势的一大原因。
显然逸仙电商并不能满足于这种定位。黄锦峰曾在《界面》访谈中表示,烧钱换增长,是外界对公司最大的误读。
想要破除偏见,就得积极转型。营销的另一面是研发,但其一向是国产美妆品牌的薄弱环节,实现转型谈何容易。
从逸仙电商增长的研发费用中,可以看出其转型的决心。
逸仙电商2021年Q3研发投入约3580万元,相较于去年同期增长148.6%,营收占比达2.7%。前三季度研发投入9870万元,研发投入占比与国际大牌美妆集团研发水平持平。与国内市场比较,这个数据已位列国内品牌第一梯队。“药妆第一股”贝泰妮(薇诺娜母公司)前三季度的研发费用为6848.15万元。
对比鲜明的是,研发也不是毛戈平的重心。招股书显示,毛戈平的研发费用占营收的比重不足1%。要知道,MGPIN品牌定位于中高端,主要的竞对也是海外大牌,而欧莱雅2020年的研发费用率达到3.44%。
在营销和研发上都如此“佛系”,是因为毛戈平主要的投入都集中在了原材料采购以及外协定制和外购产品上。毛戈平尚未自建化妆品生产线,产品主要依靠外协加工模式进行生产。这种高度依赖供应商的生产模式,从生产到交付各个环节,自主性都得不到完整的保障,也无形中给品牌带来了风险。
逸仙电商也同样采用了代工模式。药监局网站显示,完美日记的代工厂包括科丝美诗、莹特丽、臻臣等业内赫赫有名的代工企业。
代工生产的确可以降低新建生产线的成本。但也会带来质量管控难题,产品竞争壁垒降低,导致同质化泛滥。根据中国质量新闻网,2020年1月17日,国家药监局发现科丝美诗在质量管理方面存在多项问题,包括未按要求对防晒剂含量进行检测、在物料与产品方面存在未按要求储存、在生产管理方面存在未按生产工艺进行配制等。
在美妆行业竞争愈烈的当下,脱离产品本位的营销已无法支撑品牌走得更远,相反还有可能遭到“强捧”的反噬。不过研发二字说易行难,需要时间和成本的双重倾注,也需要品牌更加重视生产环节。这对于未有自身生产线的毛戈平和逸仙电商来说,不仅仅意味着发展节奏的放缓,更是对各环节把控能力的考验。
流量退潮,国货美妆下半场
直播生变、流量退潮,美妆行业不再野蛮生长。
毛戈平早已不具备专业美妆的先发优势,产品口碑两极分化,也缺乏“倚老卖老”的底气;逸仙电商早期营销优势难以持续,正在遭遇国际一线大牌与其他国货品牌的“前后夹击”。
美妆行业虽是快节奏的行业,但也需要慢工出细活。天花乱坠的种草和精美的包装能换来短暂的销量,却无法支撑长久的复购。过度营销不仅事倍功半,还容易引起口碑的反噬。想要走得更远,做出媲美国际大牌的国货美妆,不能只依靠流量捷径,最终需回归产品本身。
新消费浪潮下,国潮品牌崛起。但是,崛起后的下半场亦是新的战争:研发贫乏的毛戈平、巨额亏损的完美日记,如何成长为屹立全球的世界级品牌?
国货美妆第一股的争夺,远非终点。
本文部分参考资料
1. 《逸仙电商发布Q3季报,寒冬下新消费如何过日子?》,财联社
2. 《苦等5年的毛戈平,即将“化妆”上市?》,新民周刊
3. 《给刘晓庆化妆的毛戈平,能拼过完美日记、花西子吗?》,商业评论
4. 《万字长文专访黄锦峰:逸仙电商离成为“中国欧莱雅”还有多远?》,界面新闻
5. 《女孩纷纷“寄头”的毛戈平,成了“A股彩妆第一股”》,虎嗅金融组
最新
蓝皓生物完成近千万元Pre-A轮融资
陈德夫曾在国内多家知名生物材料公司任高管,他负责及参与开发的产品,获得了20多个三类医疗器械注册证,累计有200万例以上的患者使用。特别是在骨修复材料方面,陈德夫曾与北京积水潭医院、北京协和医院、军事医学科学院、解放军总医院、四川大学华西医院等国内著名医院和科研院所进行“产、学、研、用”合作。
国内口腔和医美领域火热,各大投资机构纷纷布局下游诊疗服务赛道,却忽视了高端口腔医疗器械及耗材、医美原料,导致上游器械及耗材长期被进口产品垄断。
实际上,上游器械和耗材决定着下游是否能够健康持续发展,在疫情大背景下,上游器械已经成为口腔和医美行业的下一个风口。因此,蓝皓生物选择定位于上游口腔再生修复材料和医美产品的开发,如口腔骨粉、胶原修复材料等。
其中,口腔骨粉又称“种植牙骨粉”,主要用于种植牙时牙槽骨缺损的修复、增加骨量等。该产品以牛骨为原料,经过复杂的前处理工艺和煅烧工艺制备而成。蓝皓生物的特色口腔骨粉项目,采用了更加有效的前处理方法和更精细的煅烧工艺,原料和生产成本更低,性能媲美国际顶尖产品,有望逐步实现进口替代。相关技术已经申请国家发明专利,并获得了软著一项。
胶原修复材料包括胶原敷料和胶原止血海绵等。公司自行开发了先进的胶原蛋白提取技术和胶原改性技术,技术成熟、成本低廉,适合规模化、产业化发展。公司的胶原原料包括化妆品级、医用级、植入级、注射级等多种品类,经过在国家药监局认可的医疗器械检测中心检测,各项指标均优于行业标准,其中I型胶原蛋白的纯度达到了99.80%以上,远高于行业标准96%的要求。
成立两年来,蓝皓生物凭借深厚的技术积累、丰富的产业化经验和超强的项目执行力,实现了初创阶段的快速发展。目前,蓝皓生物已经完成了5个三类医疗器械产品和2个二类医疗器械产品的开发,均在国家药监局指定的检测中心进行检测。预计未来两年内,蓝皓生物将获得多个三类和二类医疗器械注册证,产品快速进入市场。在合作伙伴的强大营销网络支持下,实现预期的经济效益和社会效益,为未来公司上市打下坚实的基础。
众所周知,口腔健康和医美领域近几年来发展迅速,受到了越来越多投资机构的关注。2020年,口腔医疗器械的市场规模已经达到了262亿元左右,其中,种植牙和正畸产品,约占整个市场的70%;到2025年,口腔医疗器械市场的规模有望达到500亿元,超过骨科器械,值得高度关注。
陈德夫表示:“目前种植牙、骨粉、口腔修复材料、根管治疗材料等高端口腔产品基本上还是以进口器械为主,国产器械存在巨大的发展空间。如果能够早期介入相关的国产口腔器械公司,后期必将得到丰厚回报。”
最新
浙江消保委约谈淘宝、京东等平台
约谈现场
23日,从浙江省消保委了解到,本次消费体察选择了淘宝7位主播、拼多多4位主播、京东2位主播、快手2位主播,抖音2位主播,共17位,其中包括网络人气排名前十位的李佳琦、薇娅、罗永浩、雪梨、烈儿宝贝、Timor小小疯等知名主播。
体察中发现,有5位主播存在夸大宣传,用绝对性广告语、与其他直播间进行价格对比等问题。例如,在淘宝平台的Timor小小疯(粉丝数量838.6万)直播间中带货时频繁提及其他平台,并宣称自己价格低。在拼多多平台的云云直播间(粉丝数量589万),主播称某品牌产品去年卖出1个亿,全网第一;具有抗衰老,养颜美容等功能;并频繁和其他直播间做对比,称其他主播直播间卖68,在自己的直播间只需要59,如果老板不同意这个价格,主播称差价将由自己补上。在快手平台的零食优选雪糕姐的小店(粉丝数量96.8万)直播间中,主播在介绍产品时作出起身拉下裤子拉链,露出肚脐眼儿的不雅行为。此外,在快手平台的融威七号(小轩哥)直播间内(粉丝数量84.7万)未按消费者要求展示完整的产品。
浙江省消保委消费体察购买商品共80个批次,包括服装、鞋类、食品生鲜、玩具、电子商品等。购买后委托第三方权威机构就商品质量、标识标签、理化指标等按国家标准进行检测。
检测后发现,80个批次样品中,29个批次样品不符合国家标准,不符合率为36.25%。其中,三无产品10个,商品质量不符合国家标准9个(存在人身安全隐患4个),材质成分不符合国家标准7个(假冒材质1个),标签不规范3个。
其中,“三无产品”问题在拼多多、快手平台发现较多。例如,在拼多多平台的米卓蔓(粉丝数量246万)直播间购入的某内衣、某内裤,在知了严选(粉丝数量117万)直播间购入的某外套、某背心,均未标注制造者的名称和地址、产品名称、产品号型和规格、纤维成分和含量、维护方法、产品标准、安全类别,不符合GB/T 5296.4-2012相关规定。在快手平台的融威七号(小轩哥)(粉丝数量84.7万)直播间购入的某吸盘音响,铭牌无制造厂或责任经销商的名称、商标或识别标记、无机型代号或型号、无电源性质符号、无额定消耗电流或额定消耗功率、无标准要求的相关说明,不符合GB8898-2011相关规定。在京东平台的鹤采儿(粉丝数量118.5万)直播间内购入的某暖手宝,检测后发现在商品本体上无制造商或责任承销商的名称、商标或识别标识,无器具型号或系列号,不符合GB 4706.1-2005相关规定。
此外,商品质量、材质成分不符合国家标准共检测出16个批次,占购样总数的20%。例如,在淘宝平台烈儿宝贝(粉丝数量1554.3万)直播间内购入的某豆豆鞋鞋帮拉出强度检测为17 N/cm,而标准值为≥70 N/cm(若材料撕裂而结合处未开时,鞋帮拉出强度≥30 N/cm)。在五季家大码女装(粉丝数量574.2万 )直播间内购入的某裙子称“聚酯纤维:70,羊毛:30”,而检测结果为“聚酯纤维:100”,并无羊毛材质。在京东平台的杨夏天CC(粉丝数量51.1万)直播间内购入的某筋膜枪,检测后发现电源适配器保护阻抗由单一元件组成,不符合GB 4706.1-2005,GB 4706.10-2008相关规定。
同时,浙江省消保委在淘宝平台的李佳琦(粉丝数:5645.2万)、抖音平台的呗呗兔(粉丝数量1053.4万)直播间内,分别发现1批次和2批次商品标签不规范问题。
浙江省消保委指出,体察中发现直播间还存在水果短斤缺两现象。例如,京东平台的鹤采儿(粉丝数量118.5万)、拼多多平台的云云(粉丝数量589万)直播间内发现水果短斤缺两,净重短缺率分别是14.4%、12.9%。
12月23日,浙江省消保委约谈淘宝、拼多多、快手、京东、抖音五大平台及相关主播。
约谈会上,浙江省消保委对各平台及主播体验和检测发现的问题逐一通报,法律专家进行点评,各平台就相关问题进行说明。
淘宝有关负责人表示此次涉及存在问题隐患商品已进行下架处理,对应商家主动对存量库存进行封存、返厂或销毁,不再进行二次销售。对违规主播和商家,平台已按规则对应进行处罚。同时,平台已联动商家做好售后保障方案。拼多多有关负责人表示已将所有涉事直播间停播7日,明确告知商家、主播违法事由,警示商家、主播合法经营。同时下架相关不符合国家标准的商品,并要求商家改正违法违规行为。京东负责人表示已通知商品销售商家、主播,并第一时间对涉及商品进行下架处理。抖音负责人表示平台已对相应商品采取封禁措施处理,同时,对相似商品进行回扫核查。快手负责人表示已强制要求涉事主播学习规则并进行考试,并对涉事商品做下架处理。
浙江省消保委副主任兼秘书长崔砺金表示,各网购平台及问题主播对存在问题应有清醒认知,要有主动作为,且保持初心善念。平台整改要态度、速度、力度“三度合一”,及时完善平台治理,切实提高商家和主播的违规成本,压实各方责任。各主播要强化培训和学习,保证真实合法宣传。商家要充分保障消费者的知情权和提供良好的售后服务。针对各平台提到的自行下架商品的整改措施,浙江省消保委将予以持续关注、即时查看各平台对涉及不符合国家标准的商品是否做到全部下架,是否存在整改期间先下架又私自上架销售的情况。对已经销售给消费者的不符合国家标准的商品,浙江省消保委将督促各平台拿出切实可行的解决方案。最后,明确要求5家平台和相关主播在3个工作日内(即12月28日前),向浙江省消保委提交正式的整改报告。
最新
快手电商:修订《“出售假冒商品”实施规则》
在违规处理方面,快手电商表示,一旦违规,新增了永久禁止商业化投放、暂停结算30日,平台有权向有关主管部门报告违规行为等处理方式。
另外,情节特别严重的,除了原先作出支付违约金100000元、扣100分的处罚外,还新增永久封禁快手账号、永久下架全部商品、禁止上架新商品。快手电商强调,情节极其严重包括但不限于商户通过不正当方式恶意反复出售假冒、盗版商品,且造成大量用户利益受损;商户恶意规避平台规则,隐藏或遮挡商品品牌、商标、logo等相关信息且产生严重舆情问题。
此外,当天,快手电商也发布了《“出售假冒商品”实施细则(跨境商户)》修订公告,该细则于2021年12月22日修订,于2021年12月30日生效。
最新
创尔生物终止科创板上市申请
因预计公司2021年度营业收入无法满足上述规定,公司拟主动撤首次公开发行股票并在科创板上市的申请。公司于2021年12月20日召开第三届董事会第八次会议审议通过了《关于公司终止首次公开发行股票并在科创板上市的申请并撤回申请文件的议案》,公司决定向上海证券交易所申请撤回首次公开发行股票并在科创板上市申请文件。
据了解,广州创尔生物技术股份有限公司通过中信证券股份有限公司于2020年6月23日向上海证券交易所提交了首次公开发行股票并在科创板上市的申请;2020年6月29日,公司收到了上海证券交易所出具的《关于受理广州创尔生物技术股份有限公司首次公开发行股票并在科创板上市申请的通知》(上证科审(受理)[2020]178 号);2020年12月17日,通过上海证券交易所科创板股票上市委员会2020年第123次审议会议审核,并于2021年2月20日提交注册。2021年9月30日,发行上市审核状态为中止(财报更新)。
据了解到,广州创尔生物技术股份有限公司成立于2002年8月,是一家应用活性胶原生物医用材料制备关键技术,进行活性胶原原料、医疗器械及生物护肤品的研发、生产及销售的高新技术企业。公司是我国胶原贴敷料产品的开创者,拥有全国首款无菌Ⅲ类胶原贴敷料。
2021年近半年来,创尔生物重视研发活动,今年上半年就新增8项研发项目,研发投入持续增长,研发费用较上年同期增加407.16万元,同比增长60.27%。受此影响,创尔生物今年上半年的营业收入及净利润有所下滑。
但根据艾媒咨询数据,2021年中国化妆品市场规模预计将达到4781亿元,2023年市场规模预计将增至5125亿元。对标海外发达国家的本土品牌占有率,以及新锐品牌在市场上的全面发展趋势,中国新锐品牌的市场空间和机会巨大。
小贴士:根据公开数据显示,创尔生物(831187)2020年营业收入为303346078元,归属母公司净利润为92498147元,净资产收益率为41.26%,营业收入增长率为0.22%。目前主办券商为中信证券,交易方式为集合竞价,归属创新层。
最新
小红书下猛药“除草”,首次对品牌开刀
快速扩张的同时,小红书社区的内容真实性也在艰难维系。能否“真诚分享”成为小红书今年社区公约的关键问题,也是被官方提及最多的关注点。
社区一直被认为是小红书的核心与基石。小红书兴于种草,而社区氛围和种草内容的真实性,将影响小红书商业化,甚至整个平台生态的兴衰。
29个品牌封禁,小红书下决心
所谓“虚假营销”,是指品牌大多提供图片、文案和卖点,让素人批量直发,在平台上铺设大量未经真实消费体验的内容。
目前,小红书官方并未对外公布被封品牌名单。有MCN告诉Tech星球,针对品牌封禁,小红书官方也未跟MCN披露更多详细信息。
据记者在小红书上用品牌名称搜索发现,已知的品牌有:wonderlab、大宇、半亩花田、rnw、妮维雅、多芬、七彩叮当、露得清、eiio 、艾珂薇、贝德美、荷诺、秋田满满、乐敦、老金磨坊。
在小红书上搜索这些品牌关键词,相关笔记内容已经无法显示,页面出现“该品牌涉嫌虚假营销,相关内容不予展示”的提示。仅可以在小红书购买这些品牌商品,如妮维雅在小红书的官方旗舰店仍正常营业。小红书也暂停了与封禁品牌的营销等方面合作。
可以看到,在检索已知被封禁的15家品牌中,多以美妆护肤品牌为主。不仅有半亩花田等新消费品牌,也不乏多芬、露得清等国际品牌。
根据千瓜数据,近一个月,妮维雅品牌相关笔记数量达到1234篇,而妮维雅商业投放(达人已报备品牌合作后发布的笔记)数量为9篇。这就意味着平均每天在小红书上要产出40篇相关内容,绝大多数笔记里混杂着品牌的虚假营销内容。品牌多芬近一个月的相关笔记数量也达1190篇。露得清近一个月相关笔记数量达到960篇,暂无商业投放。
这并不是小红书第一次治理虚假营销。
早在2019年,小红书社区便设立专门的治理团队,上线数据模型。两年时间,从末端的内容笔记到发布的KOL,再到此次上游的品牌,小红书的治理覆盖“代写代发”的每个链条,都已经常态化。
去年9月,小红书启动 “啄木鸟”计划,通过“多维度算法模型+人工审核”的方式,对虚假推广行为进行严打。一个月时间,小红书便对7383个账号进行断流处罚,处罚笔记数量超过21.3万篇。
此外,小红书也从正面角度对营销内容进行引导。在今年4月,小红书上线的社区公约中,明确提到,“在分享和创作过程中受到商家提供的赞助或便利,请申明利益相关”。
而此次选择从品牌入手治理的原因,小红书“虚假营销”治理专项负责人表示,“如果不截断品牌‘代写代发’的需求,这个灰产链就会持续存在、持续生长,只治理平台内的虚假内容和账号,就是治标不治本。”
但对于封禁标准以及首批品牌被封禁的具体细节,小红书官方尚未回应。
“致命”的假种草
虚假营销,其实几乎存在所有内容平台上。大众点评、B站、抖音、快手等平台,此前都针对虚假营销进行过治理和打击。而直接对品牌“动手”,似乎只有小红书。
但小红书方面表示,并非是要专门针对品牌,而是为了传递小红书对于“代写代发”的态度。
“封禁品牌更多是震慑作用”,有MCN机构负责人对Tech星球表示,“对这29个品牌的警告也是告诉所有品牌不要再私下发单,上游没需求了,KOC们也自然没有商单可以接”。
相比其他平台,虚假营销对小红书的影响更为致命。
今年以来,小红书的多次危机风波都指向内容的真实性,如多次登上热搜的“图片滤镜事件”、“病媛”等。大量品牌灌水的内容、“代写代发”实际上也是危害社区种草真实性的问题。
社区一直都是小红书的核心。去年开始,小红书的内容开始从高度聚焦美妆、时尚扩展到28个品类。
对于用户而言,小红书的价值也在于种草、消费决策。内容的真实性与否,将直接影响用户对于小红书的信任度和依赖度,进而决定了品牌的种草转化效果。
而对于品牌而言,十分看重在小红书平台上的营销价值。这也导致小红书自身的商业化高度依赖广告这一业务板块。有媒体报道,小红书广告业务占比达80%。不过,小红书官方尚未对这一数据进行回应。
但对于内容真实性的维护,小红书面临的挑战比其他内容属性的平台更艰巨。
小红书社区内容以UGC为主,用户的分享内容天然会带有广告属性。虚假营销的判定以是否为真实体验为主。但如何界定是否为“真实体验”,是个难题。
也有MCN机构负责人告诉Tech星球,小红书更多是通过在固定时间周期里,某一品牌涌现内容的数量、所提及关键词等维度,和真实情况进行对比来判断。但量化到每一篇笔记内容,其实鉴别难度较大。
在此前的啄木鸟计划中,小红书对于虚假推广判定的不明晰便引来众多尾部KOL的不满,甚至多次登上热搜。一些普通用户自行购买产品进行分享的笔记,也被标记为虚假推广,进而断流。
此外,如何界定真实体验和软广植入之间的区别?小红书是分享型社区,真实和广告本身并不冲突。在软广植入上,小红书也未有量化标准。
以同样具备内容社区属性的B站做比较,UP主们就“恰饭”和粉丝达成一种”默契”。在好物分享型视频里,即使UP主不直接表明广告植入,也会在评论区通过产品标星的方式间接告知粉丝。粉丝对此也并不反感,UP主和粉丝之间的信任度较高。
而这其实也是小红书一直以来希望看到的社区生态氛围。但这一行为很少出现在小红书的KOL身上。
小红书并非反对广告,只是在用户、KOL、品牌之间如何找到平衡,是摆在小红书面前的难题。
治理品牌虚假营销,为商业化铺路?
12月22日,小红书在上海举办了首届商业生态大会。据悉,这是小红书商业化部门首次对外正式发声。
在组织架构上,社区和商业化是独立的两个部门。但从发展逻辑,社区生态与小红书变现高度相关。
在小红书发布的IDEA营销方法论中,小红书给品牌们提供从需求发布、营销策划到产品投放,再到深度合作四个维度的服务。而蒲公英平台作为具体的产品服务出现在后三个服务环节上,包括批量KOC撮合、精选优质达人等。
不难看出,蒲公英这一服务平台在小红书的营销体系中实际上扮演着关键的角色。
小红书的蒲公英,类似于抖音星图、B站花火等商业化平台。去年4月,小红书正式推出“品牌合作平台”,今年1月正式改名为“小红书蒲公英”。此后,蒲公英平台不断小步迭代,走向精细化管理。但截止目前,小红书还未公布过蒲公英平台的相关数据表现。
而虚假营销、KOC接私单,实际上都绕开了蒲公英平台。
对于小红书而言,品牌合作已经是基本盘。无法介入营销环节将直接影响小红书的变现上限。
此外,更为重要的是,无法管理品牌和KOC,将扰乱小红书社区的营销环境。小红书需要给品牌主们营造良性的环境。
在“代写代发”链条中,重要的一环便是第三方商单中介平台。目前,市面上已经有众多成熟的第三方中介平台提供接单服务。
在这些平台上接单和发单都几乎没有门槛。品牌往往不限粉丝数量,报酬从3元到几十元不等,更多是产品置换。在某中介平台上,小红书相关的商单涉及美妆、服饰、探店、母婴、数码等多个领域,甚至已经有专门针对男性博主的商单。并且,这些中介平台上不乏NARS、植村秀等大品牌。
绕开平台,通过第三方中介平台所付出的营销成本更低,且能够快速起量。而那些走官方商单平台的品牌们却多了更多的“限制”。
在小红书官方商单服务平台蒲公英上,创作者需达到五千粉才能开通品牌合作功能。根据全天候科技报道,小红书作为平台会向品牌方收取10%的平台服务费,与KOL结算时再收取10%,双向抽佣。今年6月,蒲公英开始由平台设置KOL的最低报价,避免交易价格过低,出现“阴阳合同”。
这对于真正在小红书上做营销、做内容的品牌而言,反而是一种“不公平”。
在此次商业大会上,小红书创始人木兰称,一个好的平台生态一定是可持续发展的,也一定是平台、商家和用户共生共创而来。“小红书已经成为一个多元生活方式聚集地,未来一定会有越来越多的生活场景在小红书涌现。”
可以看到,商家不仅仅是广告主,已经成为小红书平台生态中的一环。商家的“好坏”也能够左右小红书的发展。
封禁虚假营销的品牌,不仅是为了社区生态,更是为了以后商业化的健康。
最新
唯品会盘点2021年美妆十大年度关键词,早C晚A、以油养肤等入选
唯品会美妆负责人表示,过去一年,随着消费者需求变化和新品牌涌现,美妆市场竞争愈发激烈,同时也推动了品类和单品的全方位创新。此次发布的“2021年美妆十大关键词”是唯品会基于过去一年的市场观察,总结用户的喜好、选择并做市场前景展望。未来,唯品会将持续关注行业动态、消费趋势,为用户不断提供高品质的产品、服务。
2021年可谓国货的当打之年。就唯品会美妆数据来看,国货美妆进入全面爆发阶段,全年销售前十美妆品牌中有六席被国货品牌占据,完美日记、薇诺娜更是包揽榜眼、探花,而卡姿兰、御泥坊、半亩花田、丸美成绩也相当亮眼。
其中,完美日记十二色眼影“赤狐盘” 2021年销量同比去年增长357%;薇诺娜紧致肌密保湿修护洁面水乳套装同比增长190%;半亩花田樱花身体乳同比增长180%。
艾瑞咨询报告预计,2023年中国本土美妆市场规模可达到约2527亿元,2021-2023年复合增速预计将达16.6%。
2021年下半年,“早C晚A”的护肤理念风靡社交网络。
趋势爆发后,珀莱雅、修正、美康粉黛等品牌迅速在唯品会平台上线“早C晚A”套装。唯品会发现,全年站内“早C晚A” 搜索量同比增长5016.3%,带动相关产品销售同比增长4451.5%。
珀莱雅化妆品日化渠道销售总监接受媒体采访时曾表示,“中国消费者喜欢尝鲜,同质化的护肤品越来越难打动他们,这就要求产品不仅仅具有切实的功效,同时还需要具备社交属性,能够寓护肤过程于愉悦。”
“养儿不防老,防晒才防老”的流行语在网络上深得人心,消费者对于防晒产品的需求早已不再局限于夏天,而成为一种“刚需”。
唯品会美妆数据显示,王牌防晒产品“安热沙小金瓶” 2021年销量同比增长167%;欧莱雅多重防晒隔离露销量同比增长1028%;小众护肤品牌——肌司研JMsolution的防晒单品“水润轻薄防晒喷雾”在秋冬季反倒迎来热销季,销量较去年同比增长176%。
除了面部防晒的广泛使用,身体其他部位的防晒需求也在不断衍生,头皮防晒、唇部防晒、眼部防晒等产品都逐渐受到消费者喜爱。
据国家卫健委发布的数据显示,中国有超过2.5亿人正饱受脱发困扰,且这一数字仍在持续增长中。如今社会生活压力大,脱发已不是老年人的专属,越来越多的年轻人正在加入脱发大军。
唯品会全年搜索数据显示,“防脱”、“生发”、“护发”关键词搜索量同比增长35.4%,带动相关产品销量增长21.8%。其中,阿道夫生姜防脱育发洗发水套装销量较去年同比增长1111%;黑吕防脱发洗发水同比增长343%;飘柔滋润去屑洗发水同比增长259%。
在地域分布上,受工作和生活压力影响,一线城市的年轻人或更容易受到脱发困扰。在防脱发产品消费主力城市,北京、深圳、广州、上海的用户买掉了唯品会今年10月近12%的防脱发产品。
研究发现,过度清洁可造成皮肤屏障受损,有害物质可以通过“受伤的”角质层,更多更快地渗透进皮肤,增加炎症因子和自由基,会造成毛细血管的扩张,最终形成红血丝。
在五花八门的营销推荐下,过度护肤、过度清洁反而导致很多爱美人士肌肤屏障受损。为了给负担过重的肌肤放个假,极度温和的护肤品在今年也成为了部分消费者的心头好。
在唯品会全年护肤套装搜索词中,“保湿修复”、“舒缓润养”、“敏感肌修复”等成为关键词。珀莱雅紧致肌密保湿修护套装销量较去年同比增长190%;欧诗漫珍珠润养套装销量同比增长58%。
在用户愈发精致化的需求下,粉底液也有了“春夏”、“秋冬”功能的区分。夏季混油皮的用户,到了秋冬季节变成了混干皮,夏季的持妆控油粉底液就不再适用。按季节、肤质、功能性选择粉底液,才是底妆不卡粉的关键。
因此,唯品会站内不同功效的粉底液拥有各自的热销季。夏季,主打控油的“雅诗兰黛DW持妆粉底液”“爱敬三色拉花气垫粉底膏”最受欢迎;而到了冬季,拥有强大补水保湿功能的“雅诗兰黛沁水粉底液”就成了消费者的最爱。
除了粉底液外,定妆也是决定一个干净底妆的关键。悦风诗吟Innisfree推出的“薄荷散粉防水轻薄雾面定妆粉”,自然堂推出的新品“冰肌爆水散粉定妆粉”两款产品在今年夏季大受欢迎,均在唯品会散粉销量前十。
过往男士用护发素、洗面奶就被夸“精致”,而如今男性群体购买面膜、防晒霜、日霜、香水的频率逐渐增高,更多男性消费者加入了“爱美大军”。
唯品会全年美妆数据显示,男性用户购买的美妆类产品中,增速最快的品类分别是香水、日霜、面部精华、爽肤水,同比增长46.8%、35.9%、31.1%、28.5%。面膜更是成了许多男性家中常备的护肤品。除此之外,男性也开始探索彩妆领域,口红、粉底液、眉笔都是他们爱买的单品。
干皮人群有了新“救星”。进入秋冬季节,对于干性肤质的用户来说,常规的水乳已不能满足干燥气候的锁水需求,“先水后油”的护肤方式为干皮人群提供了多一层屏障保护,并同时带火了荷荷巴油、乳木果油等产品。
以切中身体护理赛道为起点的“林清轩”品牌为例,其品牌爆款“山茶花润肤油”主打以油养肤、修护屏障,让肌肤不干不暗不显纹,成为无数“以油养肤”爱好者的心头爱,在唯品会护肤油销售排名中身居前列。专注“天然成分”的新锐国货品牌PMPM诞生自2020年年初,其主打产品有玫瑰精华油、白松露精华液等,品牌在一年的时间内就完成了4轮融资。
透明质酸钠、烟酰胺、生育酚(维生素E)等成为唯品会美妆消费者2021年最关注的热门成分。上述专业成分的知识得以普及,“成分党”的推动作用不可小觑。
与明星代言的美妆品牌相比,“成分”护肤品的拥趸更多愿意接受医院、医生背书。可以说,在品牌的营销策略上,卖的不仅仅是化妆品,而是皮肤健康管理的解决方案。
唯品会数据显示,2021年薇诺娜敏感肌修复套装销量较去年同比增长111%;珀莱雅保湿修复套装同比增长190%。在这些理性又苛刻的“成分党”购物车里,以珀莱雅、薇诺娜为代表的国货正成为新宠。
骨胶原滋养护手霜、晶冻身体乳、持久留香沐浴乳、去角质磨砂膏、玻尿酸洗发水……
随着护肤观念的提升,消费者的护肤需求不再仅限于脸部,而是逐渐延伸到身体洗护、头部洗护等领域。唯品会销售数据显示,从身体乳、沐浴油、磨砂膏到颈霜、手足霜,这些产品的站内销售数据持续增长,看来“全身上下都要精致呵护”的观念深入人心。
最新
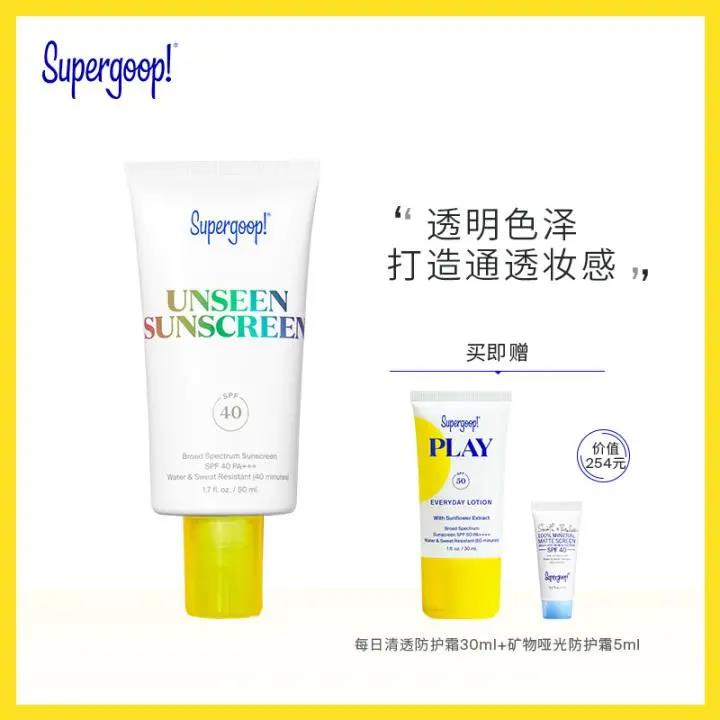
黑石投资防晒品牌Supergoop
据悉,Supergoop!于2007年创立于美国德克萨斯州,品牌创始人Holly女士是美国护肤品行业的先锋人物,品牌创立之时起,就坚持在不影响产品功效提高对肌肤防护功能的同时,坚持使用无毒原料和革新的纯净配方,安全到6个月以上的宝宝都能使用。
黑石投资是美国规模最大的上市投资管理公司,也是世界知名的顶级投资公司美国规模最大的上市投资管理公司。
最新
防晒霜有望成为美妆爆品的新机遇吗?
得益于防晒产品的出圈,蜜丝婷进一步带动其他品类积累了消费者认知度。从上述合作来看,粉底液等底妆产品或将成为蜜丝婷发力爆品的下一个方向。
图片来源:天猫
值得关注的是,防晒作为美妆市场的一个细分领域确实在近几年不断增长,并有望发展成为刚需品类。
根据招商证券发布的研报信息,欧睿数据显示,2006年至2019年中国防晒市场从31亿元增长至135亿元,年复合增长率达12%。2020年受疫情影响,防晒市场规模同比增速放缓至6.7%达144亿元,预计2024年增长至244亿元。
随着防晒产品需求和市场规模的同步增加,其高端化趋势也将变得更为明显。据前述报告,大众防晒市场占比从2006年的77%预计将下降至2025年的59.4%,而高端防晒占比将从2006年的不足三成预计提升至2025年的40.6%。
高端防晒除了价格上涨的趋势,其附加功能性也在逐渐增强。例如,兰蔻的菁纯防晒霜、花西子的小黛伞防晒霜等主打妆前乳、隔离霜、防晒霜三合一的功效。
图片来源:天猫
但从防晒占总体护肤品市场的比例来看,相对于韩国、英国、美国的10%而言,中国市场逾5%的占比尚显薄弱。
因而,在中国防晒市场,外资品牌仍然占据主流。根据招商证券研报,2020年排名前十的防晒品牌中,前八均为外资品牌,合计市占率接近50%。其中,日本资生堂旗下品牌安热沙Anessa、美国曼秀雷敦旗下品牌新碧Sunplay、日本花王旗下品牌碧柔Biore、韩国品牌玥之秘RE:CIPE、蜜丝婷为前五名。
然而,防晒产品多样化发展消费增长的趋势还是说明了防晒观念在中国市场的转变。
根据CBNDATA《2021防晒趋势白皮书》,2020年中国线上防晒非夏季消费规模占比首度超过六成。与此同时,人均购买频次显著增加,其中一年购买3次以上的人数增长最快。
与护肤品市场情况类似,女性消费者仍是主力,占比近9成。而且,女性消费者的规模和增速也高于男性。
以往,防晒霜主推功效的落脚点在于阻挡夏日炎炎的日光直晒,但现在大多数防晒产品采用的宣传话术意在推崇全年防晒,即阻挡日光中紫外线带来的积累性损伤。
这也使得防晒霜本身根据不同消费者需求进一步细分化。例如,玥之秘所推的新防晒产品中有SPF100超高倍防晒、防蓝光、强防水等新概念。同时,怡思丁、碧柔等品牌还额外推出婴幼儿专用的防晒霜产品。
图片来源:天猫
而以“修护敏感肌”这一概念强势出的薇诺娜也推出了“敏感肌防晒”的产品。为了推广新产品,薇诺娜曾经还聘请了演员罗云熙特别作为防晒产品代言人。
无独有偶,国货护肤品牌美肤宝亦聘请了演员杨洋作为防晒系列的代言人;专攻防晒的韩国品牌玥之秘则选择歌手鹿晗作为全球代言人。而为特定系列产品额外聘请代言人一定程度上也说明了品牌对此寄予厚望。
此外,IP联名合作也是近期防晒产品热门的营销方式。比如,安热沙和动画IP宝可梦推出了四种不同包装的联名防晒;珀莱雅还与中国航天IP合作,推出了航天定制款的“羽感防晒”。
对于国货美妆品牌而言,防晒霜作为消费门槛尚不高且逐渐成为刚需的产品,确实有望成为发展爆品的一个新方向。
最新
锦波生物拟申请北交所IPO
资料显示,公司为在全国中小企业股份转让系统连续挂牌满12个月的创新层公司。根据公司已披露的《2020年年度报告》,公司2019年度、2020年度经审计的归属于挂牌公司股东的净利润(以扣除非经常性损益前后孰低为计算依据)分别为3701万元、2297万元,加权平均净资产收益率(以扣除非经常性损益前后孰低为计算依据)分别为13.77%、7.88%,符合《上市规则》第2.1.3条规定的在北交所上市的财务条件。
挂牌公司符合《北京证券交易所向不特定合格投资者公开发行股票注册管理办法(试行)》规定的公开发行股票条件,且不存在《上市规则》第2.1.4条规定的不得在北交所上市情形。
据同壁财经了解,山西锦波生物医药股份有限公司是以功能性蛋白的基础研究、应用开发为基础,从事生物医药、医疗器械、化妆品的研发、生产、销售、技术转让的生物医药企业。公司的主要产品为酸酐化牛β-乳球蛋白相关产品和重组人源Ⅲ型胶原蛋白相关产品。
2021年上半年,公司营业总收入1.02亿元,同比增长92.18%;归母净利润2938.9万元,同比增长998.42%。每股收益0.47元。
截止到2020年,公司前5大客户共销售了7144.46万元,占营业收入的44.44%,其中第一大客户秀域集团销售额2877.95万元,占比17.9%。前5大供应商共采购了669.82万元,占总采购额的24.02%,其中第一大供应商山东省药用玻璃股份有限公司采购额190.41万元,占比6.83%。
小贴士:根据公开数据显示,锦波生物(832982)2020年营业收入为161274430元,归属母公司净利润为31948435元,净资产收益率为10.95%,营业收入增长率为3.42%。目前主办券商为华金证券,交易方式为集合竞价,归属创新层。
最新
新理念、新技术、新体验,美妆线下渠道的“星辰大海”
虽然线下渠道被唱衰,但是线下渠道价值仍是无法被替代的。国统局2021年一季度数据显示,超市、便利店、百货店、专业店和专卖店零售额同比分别增长7.2%、26.8%、47%、40%和62.7%,线下渠道承载着人们日常生活中最真实鲜活的美好体验。线上渠道流量红利正逐渐消失,线上的获客成本越来越高,反观线下渠道通过新理念、新技术、新体验的再造,挖掘积累的公域优势,加上已娴熟玩转的私域策略,给我们看到美妆线下渠道一种新的可能。
私域的流行,美妆线下渠道建立新试验场
当我们走进购物中心,吸引眼球的门店,往往是装修设计上能带来视觉冲击;门店里感受到周围弥漫着浪漫的味道,在门店获得产品体验让你的小幸福油然而生,在无人的情况下也可以在门店里完成购物,甚至在还没进入门店之前就已经在线上对门店情况了如指掌,进入门店带来的不确定性,反而给商家留出更大的发挥空间,赋予传统的线下渠道想象力。
当消费者了解门店、进入门店到最后走出门店,最为显著的变化,从表面上单一的线下触点转换为精准的线上线下打通,门店之于消费者的公域属性转换为私域属性,完成商家与消费者深度链接。新技术、新理念、新消费的三轮驱动下,美妆门店成为传统线下渠道业态创新的标杆。
资料来源:中国百货业协会
丝芙兰打造的全球美妆行业数字化门店、以数字化升级撬动传统渠道,将门店的公域流量转换成可互动达成交易私域用户池。随着私域打造成为品牌建设中的关键一环,线下渠道重新被塑造,尤其是在线上流量红利见顶后,反而线下渠道的重要性进一步彰显,支撑线上私域进入到健康发展期。
11月底,腾讯与中国连锁经营协会联合出版《中国零售业公私域运营手册暨实施指引》开篇中指出私域萌芽最早可以追溯到实体门店的会员,这是私域的效果低效触达,低效转化。随着移动互联网时代的到来,私域进入到高效触达,低效转化;到今天达到高效触达、高效转化,也正是如此,私域成为新品牌、新消费难以绕开的一个词。
美妆行业作为新消费升级的标杆,新品牌涌现的高地,美妆渠道成为私域打造的试验场、引领者。当下,我们提到私域打造,过多的关注点停留在线上。从私域的历史到丝芙兰的例子,线下渠道在私域打造更为突出,线上线下渠道博弈上掌控更大话语权。腾讯的这份公私营运营手册指出:无论是对品牌商家,还是渠道商家,无论是在线上,还是在线下,从流量的视角来看,公域和私域的区别在于:商家是否拥有自主权,是否能够重复、低成本甚至免费地进行用户触达。
如何打造私域决定美妆线下渠道的生命力。今天,我们能看到的美妆线下渠道包括CS渠道、百货、KA卖场、购物中心、药方、美容院、直销,这些属于传统渠道。私域的流行、新零售的普及赋予美妆线下渠道开始升级,出现新物种,为消费者与美妆产品建立新的触点,打造非同凡响的体验。在这里,我们关注三大代表性,充分代表未来的美妆线下渠道,寄希望以渠道的力量平衡原料商、生产商、品牌商、渠道商的利益,引导各方在私域的世界定义自己的角色。
资料来源:国元证券
人、货、场的升级优化,指引美妆线下渠道再造
目前美妆线下渠道形成商业中心的自营门店,美妆品牌商的自营门店,美妆新零售打造的专业化门店,这三大类门店围绕对“人、货、场”运营升级优化,人的精准画像、货物的品牌矩阵、场景的体验设计,进一步为美妆消费打开新的想象空间,让消费者在美妆消费中获得超预期健康美丽生活。
商业中心的自营门店,数字化升级再造场景
杭州的银泰集团有美妆全国第一柜的美誉,在阿里巴巴私有化后,通过阿里商业的数字化赋能,银泰在美妆领域走上了云端,打造新零售云店。银泰的美妆“云店”,陈列了美妆品牌的试用装,你能想到各类国内外大牌应有尽有,也配备了导购。顾客进店,试用产品,与导购互动,在电子屏上完成购买,商品通过2小时定时达或者普通快递包邮到家。
银泰“云店”从一二线城市走向下沉市场,从购物中心走向高校,在杭州师范大学开设了“INTIME365云店”,这是首家美妆集合高校店。整个店的装修风格,主打自然时尚,设有直播专区,还为学生提供使用体验,不定时针对校园场景和年轻消费者的促销活动。依托数字化赋能,传统美妆品牌专柜,实现了线上线下的打通,商圈用户画像精准性,物流高效保障,让传统的美妆渠道走向年轻化。
北京SKP,是北京最“壕”的奢侈商场,旗下的SKP-S,以“数字-模拟 未来”为主题,打造沉浸式的科幻感的购物场景。在这里面,围绕着美妆打造SKP SELECT BEAUTY,超现实火星主题美妆体验空间,极具前卫艺术感。SKP通过全球采购并以独家、首发、跨境等多种形式引入护肤、彩妆、香氛、生活方式类众多国际知名品牌和新锐小众品牌,提供一站式高端美妆奢享购物体验。
深圳的印力中心开设印力集团打造自营美妆买手店“Ambership安珀石”,主打高端品牌集合选品,将全球知名美妆产品一往打尽。门店注重通过微信生态搭建会员运营,并借助自身会员体系结合线下空间,与消费者沟通互动。“Ambership安珀石”一个特色,强调门店的空间设计,以立体的曲线墙面划分功能区域,通过VIP休息室,定制的艺术装置,向顾客展示门店对美学的理解,以美妆产品传达美好生活。
银泰“云店”、北京SKP、深圳印力分别代表购物中心在美妆渠道打造上主要路径,以数字化改造,走向精准化,完成可复制,实现规模化;着重于体验感,主打高端与小众品牌,指向高端人群;注重集合店新业态,发挥会员体系优势,增加与消费者的沟通互动。数字化改造、消费体验升级、会员价值挖掘引领购物中心在美妆渠道开疆扩土。
美妆品牌自营店,新锐与传统一冷一热
中国美妆产业的繁荣,吸引欧美日韩大牌到欧美小众品牌快速抢占中国市场,开设门店成为抢占中国市场最关键的一步。仅在今年9月,资生堂旗下高端品牌THE GINZA御银座全球首家百货与全球首家精品店分别落户北京SKP和上海国金中心。在同一个时间段,高端小众品牌,潘海利根、阿蒂仙、Laura Mercie、Charlotte Tilbury等也在上海或北京开出首店。
这些新开的品牌自营店有几个共性,线上线下门店同时布局,线下店开业才算正式宣布进入中国市场;这些门店的专业性更强,着力于某个细分品类,大集团旗下的子品牌;这些门店偏高端、小众性、定制化,过去都是通过跨境代购才能买到。这些新品牌自营店的开设,有可能会引发国内高端美妆品牌的洗盘,丰富中国的整个美妆市场,让美妆在高端市场、定制领域的竞争会更残酷。
作为近年来国内美妆市场最为活跃的新锐美妆,线上市场进入瓶颈期,开拓线下市场成为当务之急。完美日记的线下门店,已经覆盖一到五线城市,仅用20个月开设200家门店,曾计划全国开店600家,疫情打乱完美日记的布局,已有三分之一的门店开了又关,关了又开。创始人黄锦峰表示之后逸仙电商会采用一家开好了、再开一家的谨慎策略。
传统美妆品牌推动线下门店向数智化转型,打造数字零售成为门店必要条件。今年4月,伽蓝集团推出云店2.0,成为打造智慧零售超级门店的核武器。在云店1.0阶段,只是门店促销活动的工作;而到2.0阶段,为门店提供在线销售、收银、会员相关权益、BA权益直播、店务管理等十大功能。伽蓝的目标将每一个门店都发展成为线上云店+线下实体店结合,帮助零售商转型为智慧零售超级门店。
无独有偶,百年老字号的上海家化,启动门店上云计划,开启线上云店订货模式。上海家化要求门店每个月都必须直播带货、引导成交。上海家化善于发挥导购的优势,导购在线上的内容种草,朋友圈分享,引导用户关注和分享,囤积为线下的流量,转化为线下门店新的增量,提高公域与私域、线上与线下的协同联动,精准触达目标用户。
整体来看,以完美日记为代表的新锐品牌线下门店成绩并不算理想,先天缺少线下基因,对于线下服务、体验摸索还有很长的路要走。反观,传统的美妆品牌,线下的门店有了重生的新貌,通过数智化赋能,从顾客的产品喜好、消费体验、物流配送效率都有了很大的提升,增强门店与顾客之间的粘性,在巩固老顾客与开发新顾客得心应手,线上与线下的衔接更加顺畅,让传统的门店迎来第二春。
美妆集合店风头正劲 从网红到长红
资料来源:艾瑞咨询
在美妆线下渠道,从国际大牌,国内传统品牌到新锐品牌都紧盯着同一个方向,就是美妆集合店,2020 年中国美妆集合店行业市场规模为 419 亿元。美妆集合店以品牌包容度高、个性化的新锐品牌、极具风格的装修设计,一站式购物体验,成为最有可能代表未来的美妆渠道。目前在美妆集合店占有统治力当属新兴的美妆零售品牌,包括HAYDON黑洞、话梅、喜燃等。这些美妆零售新玩家,并没有局限在美妆,更拓展到食品、美甲、美发等,将单品类做到极致,单场景利用到极致。
成立于2020年年底HAYDON黑洞定位为高端美妆零售集合店, 依托买手遴选+大数据分析的爆款选品逻辑,采用“一城一店,一店覆盖全城”的发展模式,每个城市中只开设一个面积逾1000平方米的临街大店,打造全城唯一的充满美学意味的美妆消费体验空间。2020年12月31日在武汉开设首店,充分展示“黑洞探索之旅”的独特美学概念,将宇宙探索元素的静态艺术装置,产品与静态艺术装置、门店环境融合一体。
HAYDON黑洞在4个月内开设武汉、广州、深圳三家门店,分别主打黑洞、太空舱、怀旧与科技。HAYDON黑洞创始人Judy表示,HAYDON黑洞会专注于美妆和护理这个品类,只做美妆集合店,不会推出自有品牌,也不会延伸到其他零售品类范围中。HAYDON黑洞在开店形成三个鲜明符号,门店位置选择苛刻,美学体验的前卫,美妆消费的敏锐,试图引领新时代美妆消费趋势。
估值已经高达50亿元的,美妆界“Costco”之称的话梅,主打中小品牌,打造仓储式的陈列方式、工业风的设计调性,加上自助式购物、大牌小样销售策略,赢得了年轻人的喜爱。话梅面临的挑战,众多的品类,拿不到一线大牌授权,在供应链不透明情况下,会受到卖水货的质疑。
资料来源:话梅官网
或许正因为如此,话梅正通过收购投资国内外美妆品牌,孵化新品牌,在渠道之外打造一个新赛道。第三方在对话梅价格整理后,发现在没促销的情况下,话梅的价格优势并不突出。相较于HAYDON黑洞,话梅是美妆集合店领域传统品牌,新锐美妆集合店在全国高速开店,而话梅显得不急不慢,未来的路要怎么走,话梅有些迟疑,并不清晰,这也是摆在许多美妆集合店面前的问题。
HAYDON黑洞、话梅代表新型的美妆集合店,丝芙兰、屈臣氏就是传统的美妆集合店代表。屈臣氏是国内规模最大的个人护理用品连锁机构,最早进入中国内地市场的美妆个护集合店,在全国近500个城市有超过4100家店铺和过1亿的会员。从线下门店数量到沉淀的用户数量,驱动屈臣氏成为业内最早杀入私域的企业,2020年,屈臣氏的线上营业额超过5亿元,依靠全国的2.6万名导购累积了目前1000多万的企业微信用户。
资料来源:屈臣氏官网
屈臣氏具备传统意义上的私域属性,也具备打造私有流量池的能力,以“屈臣氏官方云店”小程序完成公域与私域之间的打通,从直播带货、闪电送、1对1的专属服务到会员免费化妆等。这家传统美妆零售巨头紧紧跟上时代的脚步,不仅在疫情下完成了自救,充满雄心壮志与新型美妆集合店争抢年轻人,成为品牌年轻化的典范。
美妆零售商通过美妆集合店为美妆渠道开辟了新疆域,吸引国内外美妆产业链上各方品入局,资生堂、爱茉莉等品牌商,银泰、K11等零售商都在跑马圈地。像话梅、HAYDON黑洞这些在规模、资本、后台并不占优势的零售商,是否能抵挡住进攻还很难下结论。新兴的美妆集合店已经成为网红,下一步要解决长红,这将影响美妆线下渠道的生命力,美妆零售业业态走向何方。
美妆线下渠道的下一站:深度、高度、速度
美妆线下渠道正处在深度变革、彼此融合的时期,传统的线下渠道仍不可小觑,不卖惨;新兴的线下渠道也不要张扬,不膨胀。我们希望通过深度、高度、速度公平给每一类线下渠道做出评判,深度看的线上线下打通,高度看的是产业链上话语权,速度看的是规模化成长性。任何一个渠道的玩家,都难以做到在三个度做到最好,尽可能做到其中一个维度上掌握有绝对优势,在另外两个维度拥有相对优势。
在深度上,每个线下渠道商在新零售战场,将公域与私域打造为一体,集中火力,集中资源,集中优势,打通线上线下。线下渠道在数智化走多远决定了你的深度,从AR、大数据乃至正火的元宇宙,在技术条件上已经成熟下,真正考验的每一个环节上精细化,给消费者创造精准性、超预期、划算的服务,减缓运营成本、投资风险,让数智化融入渠道经营每一个细胞中。
在高度上,在美妆产业链上,品牌商话语权的最大,尤其是欧美日韩大牌,下游门店的布局左右市场规模。在这里特别关注,以美妆集合店为主的新兴渠道,如果不好好解决产业链上游的问题,未来将被品牌商捆住手脚。在上游涌现各类新品牌、新品类、新产品在没有得到严格检验检测,走入美妆结合点,引发的市场风险将不可想象。新兴的美妆渠道在美妆产业链高度上,有往上游品牌延伸的考量,也要尽可能丰富美妆渠道的多样性、矩阵化。
在速度上,当下最粗暴的评价美妆渠道发展表现,进入多少个城市,开了/关了多少家店。从线上起家的新锐美妆品牌,开店速度越快,关店速度也越快,尤其在疫情下,更多拼的关店速度。在开店速度上较为涌跃的小众、高端品牌,最快占领一线城市,就达到预期目标。从一线到五线城市,复杂的美妆消费业态左右开店速度,线上线下打通的深度影响开店效果。最终开店效果如何,整体、长期上判定线下渠道建设的速度。
结语:渠道数字化重新定义品牌的红利
渠道的数字化转型升级,助推美妆门店在公域与私域的无缝链接,让美妆品牌在任何时间、任何区域都能精准触达消费者,以透明的价格、充足的品类、超预期的体验掌控线下渠道竞争优势,拥有更多与头部直播的带货渠道博弈筹码。毫无疑问,美妆门店的固有优势是线上直播无法替代的,在数字化加持下的美妆门店,引发美妆品牌再一次洗牌。那些深入人心的品牌,视每一次的渠道升级,作为打造新传奇的序曲。
最新
年轻人薅羊毛,商家薅头毛:推波助澜不仅是“脱发焦虑”
另外,据雍禾医疗招股书显示,2018年至2020年,其营收分别为人民币9.34亿元、12.24亿元和16.38亿元。2021年上半年,公司实现营收人民币10.53亿元,较上年同期增长75.1%。与此同时,从2018年至2021年上半年,雍禾医疗的整体毛利率水平均稳定维持在70%以上。
近90亿港元市值,超70%毛利率的背后,是2.5亿年轻人的焦虑。
据国家卫健委调查数据显示,我国脱发人数超2.5亿,这意味着平均每6人中就有1人脱发,其中男性约1.63亿,女性约0.88亿。
那么,“暴利”的雍禾医疗如何运营?“脱发”为何会成为一门生意?未来植发能否借助痛点成为新风口?除了植发之外,还有哪些远离脱发困扰的方式?我们与一些深受脱发困扰的群体聊了聊,同时试着通过对“植发第一股”雍禾医疗进行解析,找出上述问题的答案。
暴利“毛台”“每个人的头顶,都有一栋别墅。”
作为中国最出圈程序员之一,小米创始人雷军在一次直播中因头发浓密被网友调侃称其为“假程序员”。对此,雷军笑着给出开篇的回答,并提醒大家要保护好头发,因为植发很贵。
程序员等于秃头,只是娱乐至上的年轻人及996程序员们的玩梗自嘲。但植发很贵,却是事实。
据了解,植发,即毛发移植,其原理是将先天对雄激素不敏感部位的毛囊(一般选择枕部即后脑勺下方位置)移植到毛发缺失部位。也就是说,植发并不会将头发的总量变多,而是以“拆东墙补西墙”的方式,在患者头发相对茂密区域中提取毛囊,种植到发量稀疏区域。
简单而言,就是稀疏与正常区域的“结对子”,用你相对正常的区域如后脑勺的毛囊,援助惨不忍睹的发际线。
那么,“羊毛出在羊身上”的植发,究竟需要花费多少钱?在大连一家外企从事开发工作的Joe,此前曾前往雍禾进行咨询。
“他们有两种植发技术,FUE植发和FUE点阵植发,我做了下功课发现其实换汤不换药。”Joe介绍道,“像我如果选把头发剃掉再植的,销售说是十块钱,一些女孩子不想剃头发的那就要30或者40了。”(注:FUE 即Follicular Unit Extraction ,通过一种精密器械从植发者供体区直接提取毛囊的植发技术)。
注意,Joe谈到的10元、30元、40元指毛囊单位价格,即种植一个毛囊的价格。而一般发际线种植需要移植的毛囊单位数量在1000个及以上,具体需根据种植面积、毛囊间距等情况进行综合考虑。若脱发严重,种植单位数量可达两三千个甚至更多。
因此,植发手术的价格=毛囊单位价格*毛囊单位数量。
然而,这并不是最终收费。
“他们植发医生也有分类,技术院长收1万专家费,雍享梦之队是10万。然后真正确定手术之后还要有材料费、术后创面恢复治疗费用等等”Joe补充到。
雍禾医疗收费标准,来源:网络
我们试图为Joe算一笔账。与脱发对抗多年的他,曾去公立医院皮肤科进行检测,检测结果为中度脱发。以浙江大学医学院余丽娟撰写的《雄激素性秃发的临床特征分析》为依据,中度脱发需种植的毛囊数为1000-2800个。
取中间值2000,以最低收费标准10元/单位计算,2000*10=20000,即Joe进行植发手术的基础花费为2万元。在此基础上,为确保手术效果,给他选个最低档位的专家不过分吧,再加上术前检查,术后护理的费用500+4280+1980=6760元。最终,Joe若想一步到位解决日渐后移的发际线问题,需花费36760元。
与此同时,据雍禾医疗招股书显示,2018年-2020年,公司整体毛利率分别为75.2%、72.6%、74.6%。也就是说,Joe的36760元植发费用中,雍禾至少能从中赚25732元。连续三年超70%的高毛利率,堪比股王茅台。
“算了,我继续吃医院开的非那雄胺吧,反正也没女朋友。”Joe苦涩一笑。
重营销植发看起来是医疗行业,实际却依赖营销驱动。
“上午植发,下午上班”
“无痛无痕植发”
“脱发、发际线后移、额角大......专业植发找雍禾”
以上这些广告词,相信互联网人并不陌生。它们在年轻人上下班的地铁、公交车站、公司电梯以及微博、小红书等社交平台无孔不入。
据招股书显示,2018-2020年,雍禾医疗销售及营销开支分别为4.6亿元、6.5亿元、7.8亿元,营销费用占收入比例分别为49.6%、53.1%、47.6%。其中,2020年,雍禾植发前五大供应商都是广告推广服务商,最大的线上社区推广服务商采购金额1.15亿元。
雍禾营收与销售费用对比,来源:亿欧网
新生植发董事长张通在采访中曾向媒体透露,植发行业的综合获客成本已经达到了人均5000元,占整体成本40%左右。而如上图所见,作为占据大部分广告版面的雍禾医疗来说,近一半的收入,都用于销售及营销。
高昂的获客成本,却无法带来复购。植发作为一次性消费,在结束手术后,原则上并无后续花销。雍禾医疗CEO张玉在接受亿欧网采访时曾表示,公司服务过的客户中,95%为男性,后这一比例降低至70%,但目前植发手术消费者仍以男性为主。
与热衷于社交分享、种草及体验感的女性消费者不同,男性在消费行为中更被动,感情色彩较为单薄,也不易受外界因素影响。
像Joe这类直男用户的消费群体属性决定了植发手术不会像其他医美项目般具有强烈社交效应,难以形成以消费者为半径的拉新效果,传播度受限。这进一步导致雍禾过度依赖广告营销,需要不断营销从而获取新客源。
“植发第一股”通过营销驱动所带来的的恶性循环,其最直接的影响,表现在暴利却不赚钱。据雍禾医疗招股书显示,2018年到2021年上半年,雍禾净利润分别为人民币5350万元、3562.4万元、1.63亿元、4044.1万元,净利率分别为5.7%、2.9%和10%。
与堪比茅台,从未跌下过70%的毛利率相比,雍禾医疗的净利率却从未超过10%。
值得注意的是,与居高不下的营销成本相比,作为一家医疗机构,雍禾在技术研发上的投入,却少到几乎可以忽略不计。
2018年-2020年,雍禾植发的研发开支分别为781万、887万和1182万,占总收入的比例分别为0.8%、0.7%和0.7%。
将雍禾医疗三年的研发费用相加,只有2850万元,还不及2020年一年营销费用的4%。
前文提到,植发手术本质是拆东墙补西墙,手术材料来自患者本身。而之前某机构大力宣传的高新技术、原创成分,本质均为引自海外的FUE 技术,所谓“新版本、新技术”与“旧技术”之间并无太大区别。
据北京晚报报道,加盟一家植发店,成本只要7万元起步,学习植发技术也只需两到三天,无需相关资质认证就可上岗。入职门槛低,无高端技术要求,使得人员成为植发手术中相对可控的成本。
那些重营销轻技术的植发机构,与其说是医疗机构,似乎更像一个消费品牌。
防脱是真需求,植发是伪命题
年轻人薅羊毛,商家薅头毛。
2017年,你的朋友圈是否被一篇名为《第一批90后已经秃了》的文章刷屏?
今年,你是否被《脱口秀大会》中徐志胜的一句“我这个长相,还有什么能失去的呢?直到我开始脱发。就这个头发掉的呀,是真给我长脸。”笑到捶腿?
秃,能引起共鸣,形成传播与笑点,其根本原因是年轻人开始意识到“脱发”这一带有中老年滤镜的问题,已发生在自己身上。
据《中国人头皮健康白皮书》数据显示,年轻人较上一代人的脱发年龄提前了20年,30岁前脱发的比例高达84%,脱发呈现明显的低龄化趋势。
颜值经济影响下,乌黑浓密的秀发、高颅顶、美人尖、惊人发量等审美标准裹挟着年轻消费者。脱发,俨然成为当代年轻人普遍在意的容貌焦虑之一。
据不完全统计,仅2021年,微博中关于脱发的热搜话题达17条,其中“中国有超2.5亿人脱发”、“头皮屑多可能是脱发前兆”、“年轻人脱发的4个主要原因”、“生活最大的变故是脱发”等话题阅读量均过亿,阅读量最高可达5.4亿,讨论4.4亿。
而这一切,少不了商家通过大众媒体和社交网络的助推。
前文提到植发机构对脱发高发人群的密集广告营销,通过对脱发带来的颜值、社交、婚恋等问题进行着重强调,激发消费者对解决脱发问题的迫切性。
与此同时,2021年《健康心理学杂志》一篇文章在分析37项有关“脱发影响”的心理学研究后发现,四分之三以上的研究将脱发作为疾病讨论,且背后有脱发商业机构的资助,六成以上研究宣传了治脱产品或服务,但没有提及它们的局限性。
脱发,作为一种并不会危及生命的疾病,在商家的不断渲染下,成为被制造出来的焦虑。且在长久的教育市场过程中,已颇见成效。
据后浪研究生发布的《2021年轻人头发报告》数据显示,有68%的女性无法接受另一半秃头,而男生的不接受度高达78%。
2020年,全国植发手术数量51.6万例。与全国超2.5亿的脱发人群相比,渗透率仅为0.21%。看来,“人间蒲公英”的队伍还在日益壮大。
“我做过很多功课,植发贵就不说了,看一些社交媒体上的帖子,可能会达不到存活率得补种,术后几天起床一枕头血之类的问题,想想还是算了。”Joe表示,市面上大部分生发产品均已尝试过,目前正在通过医疗手段,服用非那雄胺进行治疗,“不到万不得已,我应该不会选植发。”
Joe提到的非那雄胺为目前临床针对脱发的药物,另一款药物米诺地尔同样具有治疗脱发的效果。这两款药物均可通过公立医院皮肤科进行治疗来获取。
除医疗手段外,“人间蒲公英”们拯救发际线的主要手段还包括防脱洗发水、生发液、假发、食疗等等。
据Mob研究院《2021年90后脱发调研报告》数据显示,有超60%的90后选择防脱洗发水拯救脱发问题。而选择植发的90后仅占1.7%。京东超市2021年双十一当天销售数据显示,防脱洗发水成交额同比增长6倍,护发精华成交额同比增长9倍。
来源:Mob研究院
雍禾医疗CEO张玉曾在采访中多次表示将建立头发养护全产业链,并于2017年,收购史云逊健发中心,2018年将其设立在植发机构中,提供医疗养固服务。
然而,2019年,其医疗养固业务营收占比仍只有1.2%。2020年医疗养固营收2.13亿元人民币,收入占比13%。
虽然对于新业务板块的重视程度逐年上涨,但植发手术依旧是雍禾医疗的营收支柱。
“当时就是被广告洗脑,一股脑就去做了,哎很后悔。”Joe分享的一篇植发帖子中,作者这样写到。
参考资料:
《2021年轻人头发报告》,后浪研究所
《雍禾植发,植吗?值吗?》,亿欧网
《年轻人秃了,这家公司却赚翻了》,网易数读
《2021年90后脱发调研报告》,Mob研究院
最新
淘宝调整评价规范
调整评价内容及行为要求:
交易双方发布的评价内容、图片及回复内容不得出现法律法规、平台规则不允许的内容,包括但不限于:
(一)包含辱骂、泄露信息、污言秽语、广告信息、无实际意义信息、色情低俗内容或其他有违公序良俗内容的评论;
(二)盗用他人图片或未经他人同意使用他人图片并编辑后发布的内容;
(三)其他异常评价内容。
【卖家行为要求】
(一)不得自行或通过第三方要求买家只写好评、修改评价、追加评价等;
(二)不得以物质或金钱承诺为条件鼓励、引导买家进行“好评”,包括但不限于:全五星返现、好评返现、好评免单、好评返红包、好评返优惠券;
(三)不得通过诱导买家、虚假交易等不正当方式获取不真实的评价;
(四)不得自行或通过第三方故意给予同行竞争者与事实不符的评价。
明确评价违规处置措施。
(一)针对违规信息可采取屏蔽评论内容、评分不累计等措施;
(二)针对违规卖家可采取向买家赔付一定金额、下架商品、删除商品,限制使用阿里旺旺、扣分等措施;
(三)针对违规买家可采取限制买家行为等措施。
最新
没有薇娅的时代,也没有时代的薇娅
过去6年,凭借着直播电商的兴起,薇娅和她的丈夫董海锋积累起数以亿计的财富,并围绕直播构建起庞大的“谦寻帝国”。她创造的销售记录令人咂舌,仅在今年双十一预售首日,就创下了超过85亿元的累计交易额。去年,她的直播间累计交易额达311亿元。
他们因此收获了财富、名气甚至是官方层面的认可。夫妇二人的名字接连登上各类财富榜,各种各样的名头出现在他们身上,人们源源不断地走进她的直播间,感受其中的巨大魔力。今年9月,薇娅入选了美国《时代周刊》杂志评选的“2021年百大影响力人物”榜,超模米兰达·可儿为她撰写了推荐语。她还出版了自己的自传,书名是《薇娅:人生是用来改变的》。
某种程度上,薇娅就是直播电商的代名词。在直播电商时代到来之初,她看准机会,并将其牢牢抓在手中,实现了一个普通人在世俗意义上所能获得的最大成功。在访谈节目《十三邀》中,许知远评价她说,“在一轮技术革命中,一个个体所能达到的最大峰值”。
她不止一次地表达对时代的感激,“我从安徽的一个小城里走出来,是因为抓住了时代赋予的机会”、“我要珍惜这个时代给我的东西,我的运气太好了,很多人努力一辈子都没有赶上一个好的时代”。
现在,属于薇娅的时代落幕了。
当天税务部门发布薇娅逃税漏税消息的几个小时内,她的微博、抖音及淘宝等平台账户相继被封,时代抹去了她的印迹。
到访过薇娅公司的人,或许都会被那个占地超过1万平米的“超级供应链平台”所震惊。那是薇娅直播所用的选品基地,拥有整整两层办公楼,里面密密麻麻摆满了货架,货架上全是各式各样的商品,美妆、食品、服饰、珠宝等品类一应俱全,体量甚至超过了一些大型商超。
大多数夜晚,薇娅都会准时出现在这里——她和丈夫董海锋拥有的公司谦寻控股租下了杭州阿里园区内一栋十层的办公楼。除此之外,他们还在北京和广州分别拥有一个明星直播基地和供应链基地。公司的员工人数已经突破千人,其中约有200人服务于薇娅。
薇娅公司总部——谦寻控股所在大楼
这是属于薇娅的世界。过去几年,平均每天有超过40个商品出现在她的直播间里,如果以每年直播次数300次计算(事实上她的直播次数要比这多得多),她至少已卖过6万个商品。谦寻负责供应链的人士则说,供给直播间的SKU一年就达5万个以上。
人们几乎可以在她的直播间中购买到一生所需的任何商品。她卖过火箭、房子、劳斯莱斯以及水稻和酱油,似乎没有什么东西是她不能卖的。她的粉丝们称呼她为“哆唻薇娅”,意思是她能像动漫角色“哆唻A梦”一样无所不能。丈夫董海锋也对媒体说,“薇娅没有边界,因为人的消费没有边界”。
没有边界的薇娅是这个直播王国里唯一的王后。我们已经看过太多这样的画面,各式各样的人们抱着好奇与期待的神情走进她的直播间,然后被瞬间消失的库存惊讶地张大嘴巴。这些人里包括阿里巴巴的创始人马云、采访她的许知远(他当时甚至想说脏话)以及数不清的明星和官员们。
凭借着一个又一个创纪录的销售数字,薇娅成为了这个时代最具知名度的女性,她和她的丈夫董海锋、弟弟奥利也借此构建起一个庞大的直播王国。工商资料显示,谦寻控股拥有36家关联公司,业务涉及MCN、供应链、IP授权、娱乐及投资等诸多板块。近两年,他们分别获得了君联资本及马云旗下云锋基金的投资。年初,谦寻被传出计划上市。很快被否认了。
薇娅是谦寻的脸面,也是谦寻的基础。除了薇娅之外,谦寻还拥有一大批庞大的艺人主播,包括林依轮、李静、李响及戚薇等,以及散落在各平台的达人主播。他们也会负责部分艺人的代言活动,帮助艺人对接品牌。
去年,谦寻为薇娅定制了自有服装品牌“VIYA NIYA”,发布会选在了上海锦江饭店,薇娅还穿着品牌服装上台走秀。今年双十一第一轮预售中,“VIYA NIYA”预售额排名女装类目第一。
外界难以计算这对夫妇累积了多少财富。《新财富》杂志5月发布的“2021新财富500富人榜”中,薇娅夫妇的资产额是90亿元,排名第490位,与老干妈创始人陶华碧、今日资本徐新及饿了么创始人张旭豪并列。薇娅夫妇没有对外回应过的真实性。
去年,有媒体拍到,董海锋接薇娅下班时出动了两辆豪车,一辆起售价83万元的丰田埃尔法,以及一辆售价约600万元的劳斯莱斯。
在丈夫董海锋的计划中,他希望谦寻成为直播行业的基础设施式的存在,可以让谦寻的直播间“成为一个新型的用户选择的平台”,“这些人不会care主播在哪个平台,用户认可的是这个直播间”。
今年8月的一次采访中,董海锋似乎预感到了什么,他对记者说,“等到哪一天,假如薇娅由于种种原因不能直播了,谦寻依然是一个持续发展的企业”。
2001年,薇娅16岁,那时她还没有成为“薇娅viya”,只是一个名叫“黄薇”的普通女孩。她的父母在她7岁时离婚,她在外婆身边长大。那是一个“遇事不怕事”的女性,丈夫早逝,一个人拉扯大四个子女。
黄薇深受外婆性格的影响,她在自传中说,有外婆的地方才是家,外婆去世后,“我心中的家已然不复存在了”。她后来的名字“薇娅”也是取自外婆对她的昵称,因为小时候外婆总是叫她“阿薇呀,阿薇呀”。
那一年,黄薇从安徽坐火车到北京,在服装批发市场“老天乐”里做导购,月薪1200元。第三年,她攒够了钱,在动物园附近的“天皓成”租了一间六七平米的档口,开了自己的服装店,凭借着几年的导购经验,她的服装店的生意很好,“一天赚几千块”。也是在那年,她认识了自己的丈夫董海锋,中国农业大学法律系的大三学生。
怎么看,这都只是一个贫家夫妻辛劳打工的奋斗故事。只要足够努力,这对年轻夫妇会慢慢地开自己的第二家店、第三家店,做大规模,成为老家人眼中勤劳致富的城市生意人。
事实也确实如此,除了中间黄薇短暂的几年演艺圈生涯之外,他们的故事没有太多亮眼的地方。一直到2008年,他们一直都在动物园附近开店。
虽然现在黄薇很少在公开场合谈论公司,但实际上她才是这对创业夫妻中最大的变量。2008年,她听别人说西安的市场很好,她去看了一眼,发现可以,想去,那就去。她在访谈节目里回顾说,“去了当天看好店,马上交了定金,回来就开始准备搬家”。
“我有一个习惯是想到就去做,失败就失败了,我无所谓,但是如果不做就怕赶不上”,黄薇解释说。董海锋也在黄薇自传的序言中说,她是一个行动力超强的人,在很多年前,她就先把我的人生给改变了。
薇娅和董海锋(图源:直播视频截图)
即便到了现在,在谦寻公司中似乎也是“薇娅”的名头更加响亮。董海锋举了一个例子,他和妻子一起在电梯间里,公司员工立马打招呼的人是“薇娅姐”,而不是“海锋哥”,虽然名义上他才是“谦寻控股董事长”。
2010年决定举家搬迁到广州开网店也是这样。那时他们在西安拥有了不小的产业,大大小小几家店,日子过得过得安稳。多数人会选择保留这些店,先去试水,最起码有条退路。
但黄薇不是这样的人。她把西安的店铺全关了,不留一条退路。她在自传中说,西安的店一天不关,我们就无法全心投入即将在广州开展的新事业。她下了论断,几乎可以预见,不关店,西安的生意会越来越差,广州的事业也会举步维艰。
原来淘宝直播初创团队成员、后来加入薇娅团队的古默评价说,薇娅有两个核心要素,愿意折腾、真正有耐心。“她为了做电商,不给自己留后路,某种程度上她真的不正常”。即便她不去做电商主播,折腾点别的什么事情,“成功的可能性也非常大”。
黄薇和董海锋在广州开的网店赔了几年,低谷时甚至得卖房子抵债,他们又坚持了几年,直到电商直播的浪潮来临——黄薇变成了薇娅。
功成名就后,黄薇在她的书里总结说,“我们本来就处在一个急剧变化的时代,与其被动地接受改变,不如积极地拥抱变化,把每一次变化当作时代给我们的新机遇。”
2019年,许知远在访谈节目《十三邀》里和薇娅聊到了一个话题:如果把你一个人丢在荒岛,你会选择带些什么东西?
薇娅的选择是太阳能充电宝、手机以及鱼竿(现实中她确实拥有很多充电宝)。许知远问她,“你不带一个唱片去听啊?”
“死了之后听什么呀?”薇娅说,“人总要有一个求救的心,万一有信号呢?(有手机就)可以呼救……起码有无限可能。”
从小在底层打拼的薇娅懂得什么才是生存,她清楚明白地知道自己需要的是什么。她从未有过李佳琦那样的身份焦虑,不会去担忧为什么自己不会像明星一样出现在上海外滩的震旦大屏幕上,也不会有什么算法和人的纠结,那是小孩子才玩的心理游戏。无数个场合里,薇娅的开场白都是,“我是主播薇娅”。
她几乎全年无休,从不让自己的直播间落后,为此她一定程度上牺牲了自己的健康、缺席了女儿最关键的成长阶段,也从未拥有什么生活。“我真的没有生活”,她说,“我的生活就是工作,我每天的工作内容就是选品,把自己做满。”
这让她的形象牢牢地与直播绑定,媒体们称她是“活在第一象限的人”(指将注意力放在与自己相关性强且价值高的事情上),她的经纪人古默说,永远在镜头面前,不要想抓在她的疲态。某种程度上她比李佳琦更像是一个机器,她从未因为言论引发过负面舆情,所有有关她的新闻都绕着她的直播打转。
“我永远活在一个很紧迫的环境下”,薇娅说,她就要拼,就要站起来跑。丈夫董海锋说,在直播间里,薇娅的语速可以达到1分钟800字。为了防止意外,她的直播间内常年备着氧气。公开的采访报道里,薇娅说她只用过一两次,还是在双十一的时候。
在她的眼中,自己就是一座桥,桥上每天人来人往,她没法想象这个桥突然断掉会怎么办,商家、粉丝们怎么办,“这个心理建设对我来说,我觉得对不起很多人。”
她要把一切都牢牢地抓在自己手里。许知远问她,怕不怕公司突然没了。薇娅说,她知道没有什么事情是永恒的,但在她的能力范围内,“我要让自己有安全感”。
这个安全感可能是直播间里不断上涨的数字,可能是她曾经拥有的全网过亿的粉丝量,可能是她和丈夫近两年密集布局的诸多产业,以及那个占地1万平米、整整两层楼的“超级供应链平台”,也可能只是直播间里杂乱堆放的纸箱。
“我觉得人间值得,而不是人间不值得”,薇娅在节目里斩钉截铁地说。
2016年,当淘宝小二邀请她入驻淘宝直播时,薇娅虽然“还不清楚淘宝直播的具体形式”,但仍敏锐感觉“未来淘宝直播可能会是现象级”,于是一口答应。
那时他们在广州的网店刚刚有起色,她拒绝邀请也不是什么错误的选择。毕竟当时淘宝直播还十分初级,功能尚未完善,直播界面只能挂链接放购物车,无法直接购买。
她正带着全家人在惠州度假,后来她说那是近几年她唯一的一次度假。薇娅没有做太多准备,她在酒店房间的角落里架了一部手机就开始了直播。
严格意义上那场直播并不算是卖货。薇娅聊了天气,聊了她的假期,聊了她出门要穿的裙子,但就没聊要卖什么东西。她总结说,“有点像对着朋友打视频电话”。
第一场直播有大概5000人观看,她的粉丝从零涨到了2000多。在那之后,她又进行了第二次、第三次直播,“那些粉丝又回来了”,薇娅说,这让她想起了以前在线下处朋友的那些老顾客。再到后来,她开始在直播间里推荐衣服,把直播间当成是线上的实体店,店铺的销量蹭蹭地往上涨。
“直播的力量排山倒海地向我袭来”,薇娅说。
参考资料:
《谦寻董海锋:直播电商爆发“完全超预期”》 中国企业家
《薇娅:人生是用来改变的》 北京联合出版公司
《我在薇娅身边的12天》腾讯深网
《许知远对话薇娅:没有人能理解我》十三邀
《直面史上最强监管 谦寻控股董海锋:直播电商“底层逻辑”没有变》每日经济新闻
最新
失落的化妆品巨头们:高端市场增速放缓,平价市场难敌国货
平价产品“节节败退”
据媒体报道,韩国化妆品巨头爱茉莉太平洋正针对中国市场进行新一轮策略调整。集团计划将旗下品牌在中国开设的将近800家门店缩减至140家左右,未来将投入更多资源到线上渠道和中高端品牌。
就此事向爱茉莉太平洋求证,截至发稿前公司尚未回应。
回溯近两年爱茉莉太平洋在中国的发展情况,会发现“关店”已经成为集团在中国市场的常态,这一点在集团的平价品牌上尤为明显。
旗下平价彩妆品牌伊蒂之屋官方客服曾向《证券日报》记者表示,伊蒂之屋在中国内地的线下百货专柜都已经关闭,产品将主要通过线上渠道售卖,线下购买渠道只能前往美妆集合店“调色师”。
此外,同为其旗下的曾在中国风靡一时的平价护肤品牌悦诗风吟,近两年也节节败退。韩国当地媒体报道,过去一年悦诗风吟在中国的门店数量从610家缩减到了280家。
财报显示,悦诗风吟的收入已经连续三个季度下降。今年一季度悦诗风吟收入890亿韩元,相比2020年同期下降17.2%;最新公布三季报,悦诗风吟收入下降到722亿韩元,不仅比2020年同期下降10.2%,也弱于今年一季度。
事实上,悦诗风吟收入下滑也对爱茉莉太平洋的中国市场收入产生消极影响。财报介绍,中国地区收入以当地货币计算下降超过10%,其原因就包括悦诗风吟销售额下降。由于中国销售额占亚洲销售额的70%以上,这导致爱茉莉太平洋的亚洲地区收入也下降11%。
此外,在中国受挫的并非只有韩妆。
今年12月,有报道称,由于受疫情影响,国内最大日本药妆店可开嘉来(CocokaraFine)在日本和中国的业务受重创,入店客人锐减,业绩呈现亏损,因此可开嘉来将全面退出中国市场。目前,公司正在与商场沟通闭店时间。
记者多次致电可开嘉来(上海)商贸有限公司,询问闭店进展,均无人应答。
官方数据显示,可开嘉来在国内的线下实体门店共有4家,其早在2012年就进入中国市场。店内的产品覆盖日本众多一线品牌,且不乏高端产品。记者在小红书平台发现,有关可开嘉来的安利贴,反复出现的词汇都集中在“薅羊毛”“优惠”“划算”,为可开嘉来营造出平价,性价比高的形象。其淘宝的官方旗舰店销量靠前的化妆品也主要是珂润、蜜浓、莎娜等平价品牌。
被传出淡出中国市场的,还有日本花王旗下的彩妆品牌KATE。尽管KATE线下柜台的工作人员曾向媒体透露过KATE“卖的并不好”“要撤柜”。但花王在12月中旬出面否认了KATE退出中国市场的消息。值得一提的是,今年进博会期间,花王展示了旗下高端化妆品品牌“SENSAI丝光溢彩”。其中国化妆品事业本部部长田中润一表示,“SENSAI丝光溢彩”此番进军中国高端化妆品市场,是花王集团扩大中国高端化妆品市场的新开始。
无论是爱茉莉太平洋,还是花王,都是曾凭借平价化妆品在中国市场创造一番天地的巨头。
但在天津医科大学讲师王者香来看,日韩平价化妆品从营销和产品上对比国货都显得“过时”了。
其向记者表示,一直以来,中国市场的平价韩妆和日本的开架药妆,没有自己精准的品牌定位和特色。“这些大一点的化妆品集团旗下会有很多专注平价线的子品牌,然而这些子品牌之间同质化非常严重,对用户来说是没有记忆点的,而他们在营销手段上也跟不上国货化妆品。此外,平价产品的受众对价格更敏感,对品牌本身是没有忠诚度的。日韩的平价化妆品价格上对比国内也没有优势。”
魔镜市场情报数据显示,今年“双11”在占美妆份额超一半的护肤品类中,其TOP50品牌销售额中,国货整体增速达78.9%,远高于外资品牌整体增速26.8%。
高端市场“看起来很美”
在平价品牌业务下滑的情况下,爱茉莉太平洋集团的新高端产品的推出,为中国的雪花秀品牌带来了50%左右的销售额增长。
外资品牌放弃在平价化妆品市场“挣扎”又选择在2021下半年向中国高端化妆品市场发起进攻,是否能一帆风顺?
Euromonitor的数据指出,在大众化妆品市场,宝洁市场份额为12.1%,欧莱雅占比约为8.9%。此外,中国化妆品高端市场也主要由国际顶尖品牌占据。排名前三的品牌为欧莱雅、雅诗兰黛和路易威登,市占率分别为18.4%、14.4%和8.8%。三个品牌就拿下近42%的市场份额。
需要注意的是,高端市场虽然遍地外资企业,但这对2021下半年才积极转型的外资品牌而言,优势未必能快速见效。
从欧莱雅、雅诗兰黛以及宝洁的最新财报来看,三大巨头的中国市场业绩增速都开始放缓。
今年下半年,欧莱雅集团的高层在业绩会上承认,三季度内地增长出现放缓。实体零售、旅游零售都面临疫情压力,尤为重要的海南免税销售也受到影响;雅诗兰黛集团首席财务官TraceyTravis也在下半年的财报电话会议上介绍,7、8月中国内地的销售增长有所放缓,电商渠道出现减速,海南旅游零售业务也短暂放缓;宝洁集团此前表示,2022财年一季度(2021年7-9月),旗下高端化妆品SK-II销售已经与去年同期持平,而集团的整体中国业务罕见停止增长。
除此之外,在中国高端市场仍有一席之地的资生堂,其最新财报显示,集团第三季度中国市场收入下滑15%至460亿日元。由于营销成本高居不下,剥离个人护理业务后,资生堂在中国前三季度(2021年1-9月)累计亏损75.62亿日元,对比去年同期由盈转亏。
一位投资人向记者表示,企业转型的大方向是对的。受疫情和经济形势的影响,原材料和生产销售等上游成本的增加侵蚀了平价商品的收益空间,利用现有的品牌影响力和完善的体系,向收益空间更大的中高端品牌拓展,有利于稳定经营业绩,保持成长性基础。
但其认为,当前背景化妆品市场增长停滞,对于现有企业来说,既要继续保持增长、又要不断面对来自国货的竞争。
盘古智库高级研究员江瀚告诉记者,“要解决中国业绩的问题,需要的是这些大品牌真正沉下心来研究中国市场,了解中国消费者的底层需求。只有真正做深做透中国市场,进行全面的产品设计研发的本土化,才有可能在中国市场的变化过程中占据一席之地。”
“当经济与消费环境出现变化时,即使总量增长停滞,但存量仍有可能出现调整,因此巩固核心目标群体、积极开发新的目标群体,加快产品研发与投放,才能跑得比别人更快。”上述投资人说道。
最新
新版化妆品生产许可证即将启用
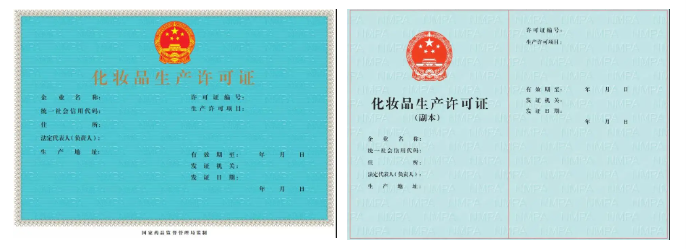
新版《化妆品许可证》正本&副本
自2022年1月1日起,广东省启用新版《化妆品生产许可证》,此前已取得的《化妆品生产许可证》在有效期内继续有效,具备儿童护肤类、眼部护肤类化妆品生产条件的企业应当于2022年7月1日前更换新版《化妆品生产许可证》。
自通告发布之日起,广东省化妆品生产许可证延续实行告知承诺。申请人应当在化妆品生产许可证有效期届满前90个工作日至30个工作日期间通过广东省化妆品生产许可系统平台提出许可证延续申请。此前已提交化妆品生产许可证延续申请并受理的,继续按照原流程完成审批。